domingo, 21 de octubre de 2018

Pedro Sánchez prevé cuatro subidas de impuestos más para salvar los Presupuestos

POLÍTICA


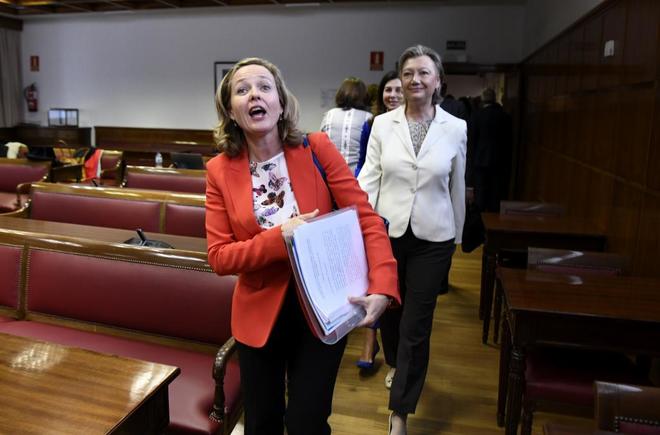
La ministra de Economía, Nadia Calviño, en la Comisión de Economía del Senado BERNARDO DÍAZ

El Gobierno tiene en la recámara otras cuatro subidas fiscales para vencer las dudas de Bruselas sobre sus Presupuestos. Se trata del impuesto a la banca; el destope de las bases máximas de cotización a la Seguridad Social; la subida del impuesto a las primas de seguro y la eliminación de deducciones del Impuesto de Sociedades. Las tres primeras medidas supondrían, según cálculos de Hacienda, unos 5.000 millones más de recaudación.
Se estima que el impuesto a la banca, que se estudia bajo el máximo secreto, aportará unos 2.500 millones de euros al erario. El destope de las cotizaciones máximas podría añadir otros 2.000 millones a la Seguridad Social y la subida del impuesto a las primas de seguros, que pasaría del 6% al 9%, entre 300 y 600 millones.
El Ejecutivo también tiene en estudio eliminar parcial o totalmente las deducciones empresariales del Impuesto de Sociedades (IS). En total, estas exenciones tributarias suponen unos 3.500 millones cada año. Sin embargo, su eliminación dependerá de los apoyos parlamentarios que requiera Sánchez. Por ejemplo, las deducciones del IS en Canarias son 400 millones y es evidente que los diputados canarios las defenderán.
El impuesto a la banca por su parte se tramita con secretismo. Sánchez lo propuso el pasado enero para recaudar 1.000 millones adicionales que se destinarían a pensiones. En septiembre cambió de opinión y sugirió que lo había aparcado. Explicó entonces que el único impuesto que pensaba introducir era el de transacciones financieras, aprobado el viernes pasado, junto con el tributo que afectará a las plataformas digitales. Pero la medida continúa estando sobre la mesa de Hacienda pese a que al sector bancario se le ha transmitido que no es "inminente".
Funcionarios al tanto del diseño del impuesto explican que la medida se lleva con discreción para evitar las presiones del lobby bancario. La Asociación Española de Banca criticó el gravamen y dijo que tendría consecuencias sobre la salud del sistema financiero. El Banco Santander anunció en su última presentación de resultados que, si el impuesto se creaba, modificaría su estructura legal en España. También el PNV se mostró contrario a esta figura porque podría perjudicar a Kutxabank.

En la decisión de crearlo o no incide lo que ocurra con el sector financiero tras la sentencia del Supremo que acordó cargar a los bancos el impuesto de Actos Jurídicos Documentados de las hipotecas. Se estima que, si esta decisión se aplica con carácter retroactivo, la banca tendría que incurrir en un gasto de 6.000 millones, lo cual dificultaría sacar adelante el nuevo gravamen en 2019.
El destope de la base máxima de cotización, adelantado por este periódico, también fue propuesto en los primeros compases del Gobierno. La ministra de Trabajo lo planteó en julio en su primera comparecencia en la comisión del Pacto de Toledo.
La medida, como el impuesto a la banca, despertó un fuerte rechazo en el PNV y entre los empresarios vascos. Al tener salarios más altos en el País Vasco, la subida tendría una especial incidencia. Se calcula que unos 100.000 asalariados vascos tienen sueldos superiores a 45.000 euros, cantidad a partir de la cual afectaría el destope. Según ConfeBask, la decisión supondría un sobrecoste de 635 millones sólo en Euskadi. De ellos, 525 serían asumidos por las empresas y 110 por los trabajadores que verían mermado su salario neto.
Por último, el impuesto sobre las primas de seguros que grava con un 6% la prima neta del seguro. La idea del Gobierno es elevar el tipo al 9% lo cual le reportaría entre 300 y 600 millones adicionales.
La base imponible sobre la que se aplica es el importe de la prima satisfecha por el tomador. Este impuesto grava los supuestos en los que el riesgo esté localizado en España, es decir, bienes inmuebles, vehículos matriculados en el país o si el tomador del seguro tiene su residencia habitual o domicilio social en territorio nacional. Seguros como los de asistencia sanitaria, enfermedad, crédito y caución, previsión y pensiones, agrarios, de vida sin garantías complementarias, transporte internacional y reaseguro están exentos. Pero los más frecuentes sí están sujetos: coche, hogar, defensa jurídica, responsabilidad civil...
Respecto del Impuesto de Sociedades, la eliminación de deducciones dependerá del valor político que tenga cada una de ellas. A las deducciones para Canarias, que suponen 400 millones, hay que sumar las exenciones por inversiones en I+D+i, que ascienden a otros 400 millones; las de Formación para el Empleo, que son 250 millones y las que afectan a las sociedades anónimas cotizadas de inversión inmobiliaria (socimis) que suman 250 millones.

¿Muchos impuestos? demasiados agujeros


¿Muchos impuestos? demasiados agujeros

Los ingresos fiscales están por debajo de la media de la UE por un sistema ineficiente de bonificaciones y un elevado fraudeEnviar por correo


¿Muchos impuestos? demasiados agujeros
LUIS TINOCO

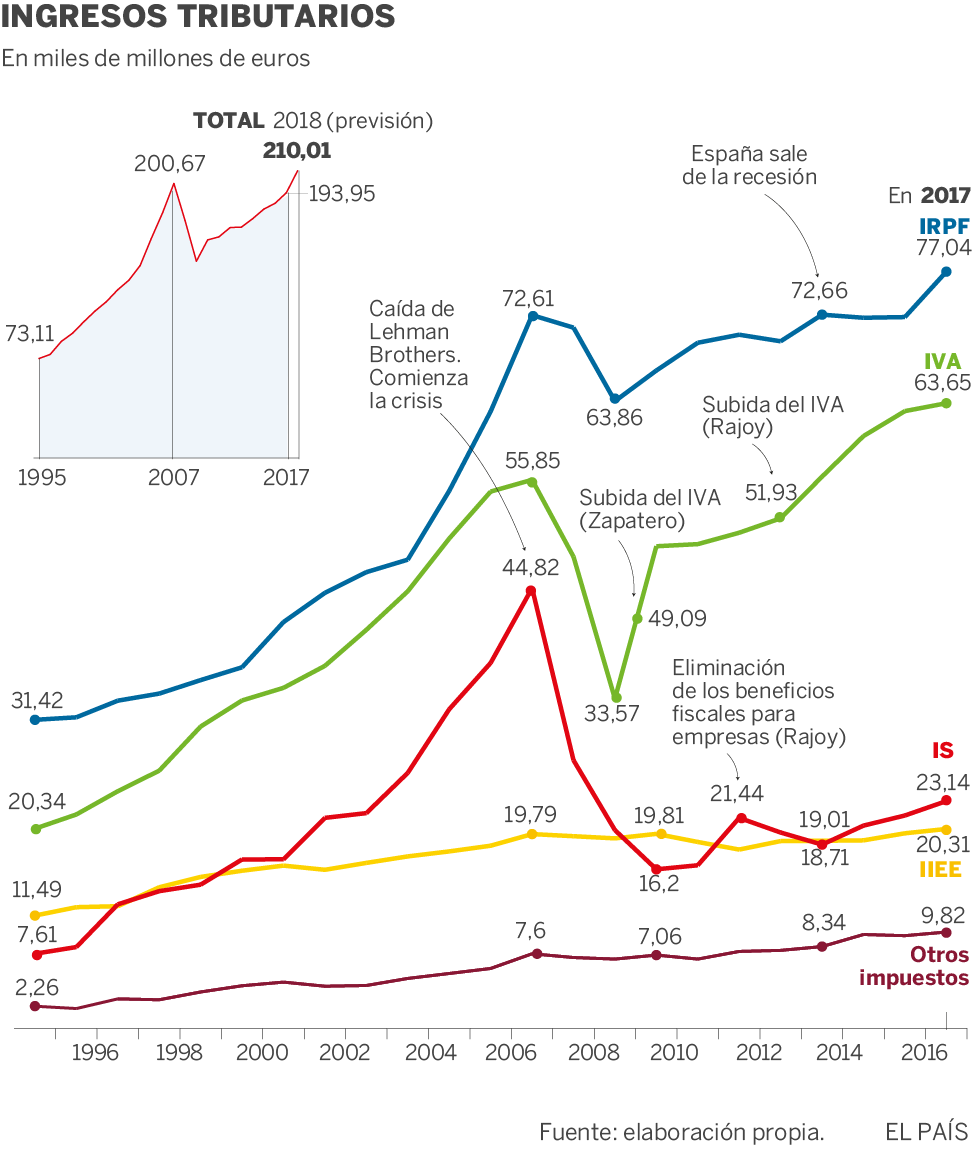
No hay nada más seguro en la vida que la muerte y los impuestos”. Con este aforismo atribuido al político y científico estadounidense Benjamin Franklin, el exministro de Hacienda del PP, Cristóbal Montoro, anunció la mayor subida de impuestos de la democracia. Corría 2012 y España estaba sumida en el abismo. Los mercados financieros apostaban en tropel contra la deuda pública, la prima de riesgo, un concepto financiero abstruso que mide el riesgo de un país, creaba pavor porque estaba descontrolada, y se popularizó en las barras de los bares. Los socios comunitarios se debatían entre dejar caer al país o aplicarle una traumática terapia de choque con en forma de austeridad. Un amargo tratamiento que ya habían recetado a Grecia, Irlanda o Portugal. Para evitar el rescate, el PP subió el IRPF, el IVA, eliminó ventajas fiscales para las empresas en el impuesto de sociedades, incrementó la tributación sobre el alcohol y el tabaco, propició aumentos del IBI municipal e, incluso, aprobó una amnistía fiscal. En definitiva, exprimió toda la capacidad tributaria a su alcance. Es verdad que cuando amainó la tempestad comenzó a bajar impuestos. Pero el hachazo fiscal de 2012 pasó a los anales como la mayor subida de impuestos de la historia democrática.
Ha pasado el tiempo y, en solo seis años, aquella pesadilla parece lejana. Tras cinco años de recuperación, la crisis parece un capítulo de ciencia ficción. El PIB se ha recuperado, el déficit público está bajando, los sueldos empiezan a subir y la recaudación acaricia cifras récord. Pero las secuelas siguen ahí: el paro no baja del 15%, la desigualdad se ha exacerbado y los servicios públicos siguen mermados tras los recortes.


En este contexto, el Gobierno ha anunciado un acuerdo con Unidos Podemospara subir el IRPF a las rentas altas y el impuesto de sociedades a las grandes empresas. Además, prevé aprobar dos nuevos tributos; uno sobre transacciones financieras, que gravará la compraventa de acciones, y otro sobre la economía digital, la llamada tasa Google. El PP y Ciudadanos han lanzado una campaña contra esta sacudida fiscal. Alegan que podría frenar la recuperación, afectar a la creación de empleo y desincentivar la inversión.
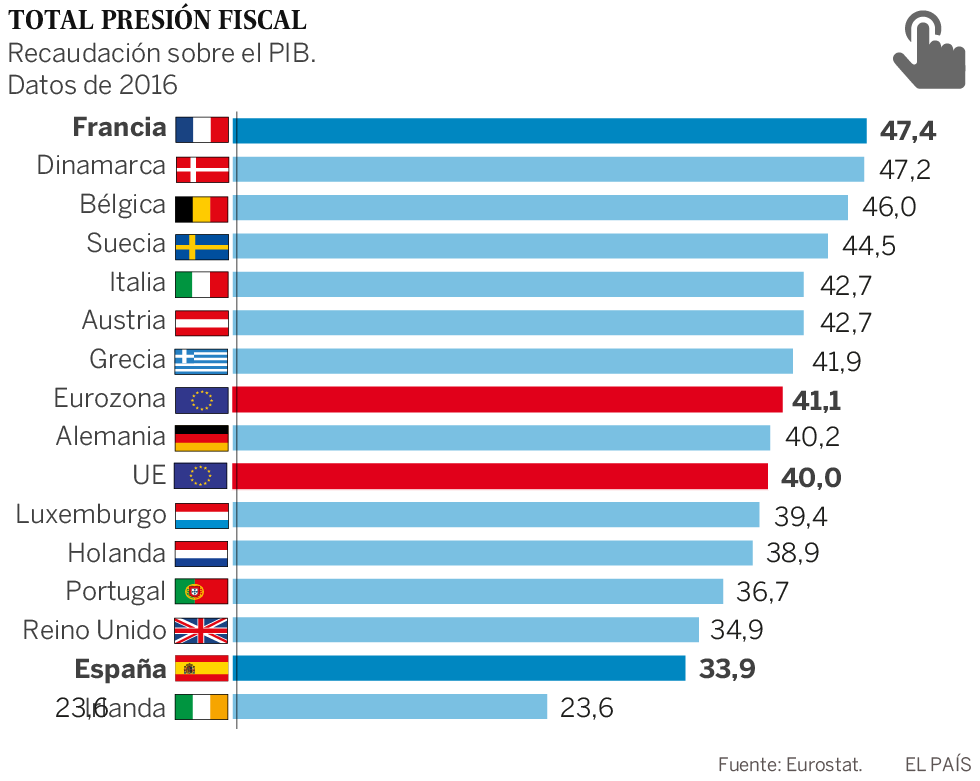
La ofensiva fiscal lleva a plantearse varias preguntas. ¿Cuántos impuestos se pagan en España? ¿Contribuimos más que nuestros socios comunitarios? Y, más allá de consideraciones políticas, ¿cuál es el sistema tributario que debería tener España? Antes de responder hay que precisar que sobre los impuestos ocurre algo curioso. Ponen de acuerdo a la mayoría de los ciudadanos: todo el mundo piensa que paga mucho respecto a lo que recibe, y considera que aporta al fisco más que sus vecinos. Es un mantra que se extiende con independencia de si la persona es de izquierdas o de derechas. Así lo revelan con regularidad las encuestas del CIS. Y para justificarlo un dato: más del 95% de los españoles considera que existe bastante o mucho fraude fiscal. Para ver si España está más cerca de ser un paraíso fiscal o un estado confiscatorio, lo mejor es echar un vistazo al resto de países. Y el resultado de la ratio de ingresos fiscales sobre el PIB es del 33,9% en España, frente al 40% de la UE. De entre los grandes países europeos, solo Irlanda tiene una presión fiscal menor (23,6%). En Francia y Dinamarca esta tasa supera el 47% del PIB.


España recauda poco en función de la riqueza nacional. Si quisiera homologarse al resto de países de la UE debería obtener unos seis puntos más de PIB por ingresos fiscales, el equivalente a unos 70.000 millones. “España no solo está por debajo del promedio, sino que sus impuestos son unos de los más bajos de la eurozona. Incluso están por debajo de países como Eslovenia y Hungría, y al mismo nivel que Chequia y Estonia”, señala Ignacio Zubiri, catedrático de la Universidad del País Vasco, en un artículo sobre tendencias fiscales de la UE publicado recientemente por Funcas, la fundación de las cajas de ahorros.

Preferencias

“La diferencia en la presión fiscal no es más que el reflejo de las preferencias de la sociedad sobre el tamaño que cree que debe tener el sector público”, explica Rafael Domenech, responsable de análisis macroeconómico de BBVA Research. Precisa que en muchos casos, estas preferencias están condicionadas por la eficiencia de las instituciones. Así, los países con más presión fiscal llevan décadas desarrollando políticas eficientes en la prestación de servicios públicos educativos y sanitarios. “Se han ganado la confianza del contribuyente, que está dispuesto a hacer una mayor contribución porque le merece la pena. Pero los casos de corrupción no ayudan a crear esta conciencia”, lamenta Domenech, que recomienda trabajar en mejorar la eficiencia de las Administraciones Públicas, y que estas aprovechen las oportunidades del big data y la revolución tecnológica para mejorar.
El motivo de la baja capacidad recaudatoria de España reside en el IVA y en el IRPF. Entre ambas figuras tributarias suman más del 75% de la recaudación total. Sin embargo, la percepción es que los tipos impositivos de estos impuestos no están muy alejados de la media europea. ¿Entonces, qué ocurre? Hay tres explicaciones: por un lado, el sistema tributario español está lleno de agujeros, con exenciones, deducciones y otros beneficios fiscales por donde se escapa la recaudación. Es como intentar llenar un cubo con un colador. España deja de recaudar 50.000 millones al año por las deducciones fiscales, el 25% del total de la recaudación.


¿Muchos impuestos? demasiados agujeros


Aunque muchos piensen en las empresas, lo cierto es que el IVA es el tributo más parcheado, con regímenes especiales y excepciones con tipos reducidos. Comer en un restaurante de tres estrellas Michelin o dormir en un hotel de lujo está gravado con el tipo mínimo del 10%, frente al tipo general del 21%. El sector turístico recibe un trato privilegiado fiscalmente, pero también existen otros sectores beneficiados. “España destaca junto con Grecia, Italia o Portugal por presentar los niveles más reducidos de recaudación potencial de IVA de la UE, recaudando de media un 45% de sus ingresos potenciales”, señala un documento del Banco de España sobre la estructura impositiva del país, elaborado en 2014 por el actual gobernador, Pablo Hernández de Cos. Por eso, Domenech es partidario de trabajar en aumentar la fiscalidad indirecta (IVA y especiales) en lugar de gravar más la directa. Precisamente esa es la tendencia internacional.
En segundo lugar, hay grandes bolsas de fraudes que conviven con regímenes tributarios, como el de módulos, que propician la elusión. Cuando se habla de fraude fiscal muchos miran a las grandes compañías y altos patrimonios, pero los inspectores no olvidan el menudeo entre los profesionales, autónomos y pequeñas empresas para explicar el volumen de la economía sumergida. Es frecuente oír en talleres, reformas, consultas médicas o servicios profesionales la pregunta de ¿con IVA o sin IVA? Y eso denota una escasa conciencia fiscal, que también se refleja en las encuestas del CIS (el 57% de los españoles piensa que paga muchos impuestos).

Bases imponibles

Junto a los agujeros del sistema y al fraude fiscal hay un tercer factor: las bases imponibles —los recursos totales sobre los que se aplican los tributos— son menores en España. En el IRPF, por ejemplo, los tipos no han dejado de caer desde los ochenta. A partir de entonces se han ampliado las exenciones y se han incrementado las deducciones familiares. Además, la baja participación laboral de España y la elevada tasa de paro hacen que el IRPF, no despliegue toda su potencia de fuego. “No se soluciona gravando más a las rentas altas, sino ampliando las bases fiscales y limitando deducciones”, explica Ignacio Conde-Ruiz, profesor de Economía en la Universidad Complutense. “Subir la imposición a las grandes empresas y a las rentas altas es muy popular, pero es poco efectivo en un contexto globalizado. “Vende mucho políticamente, pero se rasca poco si no se hace de forma coordinada en el ámbito internacional”, añade Conde-Ruiz, que es subdirector de Fedea, la fundación de estudios de economía aplicada. En realidad, los partidos conservadores tienden a bajar impuestos cuando gobiernan y los de izquierda no se atreven a subirlos, lo que deberían hacer cuando tienen el poder, explica.
Los abusos tributarios de las tecnológicas, que han aprovechado los resquicios legales internacionales para reducir al mínimo su coste tributario, han despertado el recelo de políticos y ciudadanos. Ejecutivos de empresas españolas consultados, admiten que estas prácticas creadas por corporaciones extranjeras han perjudicado la reputación tributaria de todos. Y recuerdan que hay una competencia fiscal entre países a modo de carrera global por ofrecer ventajas fiscales para atraer inversión.
Lo cierto es que el impuesto de sociedades recauda en España un 40% menos que antes de la crisis. Pero su contribución no está muy alejada de la media comunitaria. Fuentes empresariales explican que la situación actual no es comparable con el boom de la burbuja inmobiliaria y financiera, cuando constructoras y bancos encadenaban récords de beneficios. “No es la misma España”, aseguran. La recesión ha cambiado el panorama empresarial. Aunque el total de los resultados empresariales ya se acerca al nivel precrisis, el 70% del beneficio de las grandes multinacionales españolas procede del exterior. Y, además, estas arrastran en sus balances el parte de lesiones de la crisis, los llamados créditos fiscales, que les permite reducir los impuestos en el futuro.


Ministra de Hacienda, María Jesús Montero.


La OCDE ha publicado el informe anual sobre tendencias tributarias. “Los países han utilizado las recientes reformas tributarias para reducir los impuestos a las empresas y los individuos con el objetivo de impulsar la inversión, el consumo y la participación en el mercado laboral, lo que comenzó hace un par de años”, dice el estudio tras analizar los cambios en las 35 economías más desarrolladas.
Tras esta radiografía del sistema tributario español surge la pregunta ¿cómo mejorarlo? Existe un modelo ideal evocado recurrentemente por expertos y académicos. Hace una década el Instituto de Estudios Fiscales británico (IFS, en sus siglas en inglés) encargó al premio Nobel de Economía, James Mirrlees, que diseñara un marco tributario ideal, eficiente y óptimo. Durante cuatro años, el prestigioso académico trabajó con los mejores expertos y las mentes más brillantes del país. El resultado final fue publicado en 2013 bajo el nombre de Informe Mirrlees. Se trata de un voluminoso trabajo académico, que es un “ideal al que tender”, pero difícil de aplicar por los condicionantes políticos. El primer punto del citado estudio es rotundo: “El mejor sistema impositivo sería aquel que, para unos objetivos recaudatorios y redistributivos dados, optimizara el logro de los restantes objetivos, dentro de las restricciones que impone el contexto económico y político y la disponibilidad de información”.
El informe proponía una especie de minimalismo fiscal. Eliminar todas las grietas fiscales para recaudar lo máximo y unificar todas las prestaciones. Para ello planteaba fusionar el impuesto sobre la renta con las cotizaciones sociales (como hace Dinamarca) y establecer un único beneficio social (dependencia, pensiones…) que aglutine todos los existentes. En el impuesto de sociedades recomienda eliminar todas las deducciones excepto una para los fondos propios, que reflejaría el coste de oportunidad. En este ánimo de simplificación, aconseja un único gravamen sobre el impuesto al consumo (IVA y especiales) sin excepciones, ni privilegios.
Un estudio similar trató de hacer Montoro en 2013, creando un grupo de expertos para que bosquejaran una reforma tributaria. La comisión Lagares, bautizada así por Manuel Lagares, el economista que lideró los trabajos, presentó en 2014 un documento con 125 recomendaciones para construir el sistema tributario del futuro en España. La propuesta se quedó a medias. El Gobierno del PP hizo caso omiso de la mayoría de los consejos. Ante la inminencia de las elecciones en 2015, solo aplicó algunas rebajas de impuestos.
El trabajo de la comisión, sin embargo, era ambicioso. Tenía como objetivo impulsar la recuperación, combatir el déficit público, impulsar el ahorro y aportar más justicia al sistema. Lagares apostaba por reducir los tipos de IRPF y sociedades a cambio de eliminar la mayor parte de las exenciones, reducciones y bonificaciones. Aconsejaba un tipo único para gravar las rentas del ahorro (dividendos e intereses bancarios) y suprimir el régimen de estimación objetiva y de módulos. En el IVA, recomendaba suprimir exenciones, pero defendía un tratamiento preferencial para el turismo y la vivienda. Además, incluía un paquete de medidas para combatir el fraude fiscal y un potente ramillete de tributos verdes.
A pesar de ser celebrado por los expertos, quedó en un cajón. Ni los partidos de izquierda, ni los conservadores se acuerdan de este fenomenal trabajo sobre fiscalidad. Porque, al fin y al cabo, “los impuestos es lo que pagamos por vivir en educación”, según reza la placa que corona la sede del IRS de EE UU, el equivalente a la Agencia Tributaria. La sentencia se atribuye al juez Oliver Wendell, quien añadiría: “La alternativa es la ley de la selva”.


EL EFECTO ELECTORAL


Fue a partir de 1995 cuando el PP en la oposición empezó a vender que bajaría impuestos cuando llegase al poder. Quedaban pocos meses para las elecciones de 1996 y el PSOE de Felipe González en el Gobierno se encontraba aprisionado por las exigencias de cuadrar el déficit público para entrar en el euro. A partir de ese año, cada vez que se celebran elecciones, los dos partidos que han gobernado España, PSOE y PP, recurren a bajadas del IRPF para concurrir a las citas electorales. En el año 1999, José María Aznar aprobó una reforma fiscal con amplías ventajas en el impuesto de sociedades y presentó la primera gran rebaja del IRPF. Quedaba menos de un año para las legislativas. Durante la campaña electoral volvió a prometer una rebaja de impuestos. Y cuatro años más tarde, antes de los comicios de 2004 sacó adelante otra rebaja fiscal. El socialista José Luis Rodríguez Zapatero también se apuntó al carro en 2008. Entonces bajó el impuesto sobre la renta y aprobó la ayuda de 400 euros. En 2012, en plena crisis, no hubo promesas fiscales. Pero en 2015, el Gobierno de Rajoy también rebajó la fiscalidad.

jueves, 27 de septiembre de 2018

El Gobierno concede 1.400 millones a Cataluña y le alivia otros 2.773 millones de deuda


El Mundo 25/09/2018
La ministra de Hacienda, María Jesús Montero, ha aceptado conceder 1.400 millones a la Generalitat de Cataluña en concepto de "deudas pendientes" en infraestructuras y dotación de los Mossos d' Esquadra. Además, confirma un primer alivio de la deuda catalana autorizando una refinanciación de 2.773 millones para que pasen a estar bajo protección del Fondo de Liquidez Autonómica del Estado.

 Así lo ha anunciado al término de la reunión el vicepresidente económico de la Generalitat, Pere Aragonés, que ha acudido al Ministerio con el lazo amarillo reivindicativo de los presos catalanes. Aragonés ha afirmado que "se ha recuperado una cierta dinámica de diálogo", pero ha remarcado que "no sustituye en ningún caso al necesario reconocimiento del derecho de autodeterminación" que va a seguir reclamando.

Ambos gestos del Gobierno coinciden con que necesita el apoyo de los independentistas catalanes a los Presupuestos para 2019 para seguir en el poder.
El dirigente de Esquerra ha calificado de "positivo" que las primeras entregas del nuevo dinero estatal llegarán precisamente en los futuros Presupuestos del Estado para 2019, pero ha dejado en el aire que los partidos catalanes vayan a apoyarlos en el Congreso de los Diputados. Ha afirmado que en dos meses habrá una nueva reunión con Hacienda para el resto de asuntos. Aragonés quiere un total de 7.607 millones -por encima de los 1.400 arrancados- por obligaciones pendientes en infraestrructuras y dependencia y una reestructuración de la deuda de 54.000 millones con el Estado, incluida la conversión en deuda perpetua. Aragonés ha afirmado que, sobre este último punto, "no ha habido acuerdos".

Por su parte, el Ministerio de Hacienda ha atribuido los 1.400 millones concedidos a cumplimiento de sentencias y acuerdos del pasado. Según su comunicado "durante la reunión se ha adoptado un acuerdo para cumplir la sentencia del Tribunal Supremo del 2 de noviembre de 2017 relativa a la disposición adicional tercera del Estatuto de Autonomía de Cataluña y en desarrollo y concreción del acuerdo adoptado por la Comisión bilateral Estado -Generalitat el 19 de julio de 2011. En esa ocasión, se cifró en 759 millones el déficit inversor en infraestructuras en Cataluña correspondiente en 2008. En cumplimiento de la sentencia las dos Administración acuerdan la compensación de dicha cantidad durante los ejercicios 2019, 2020, 2021 y 2022. En concreto, el importe consignado a este efecto en el Presupuesto de 2019 ascenderá a 200 millones".

El Ministerio admite que "también se ha alcanzado un acuerdo para dotar con 150 millones de euros el proyecto de Ley de los PGE para 2019 y el resto en los tres ejercicios siguientes, para cumplir el Acuerdo de la Comisión Mixta de Asuntos Económicos y Fiscales Estado-Generalitat del 22 de diciembre de 2009y que afecta a la integración de la policía autonómica de Cataluña en el modelo de financiación. Esta decisión se adopta después de que la Junta de Seguridad de Cataluña certificara el pasado 10 de julio de 2017 el número de efectivos de los Mossos d'Esquadra".

"El Gobierno confía en que todas las partes trabajen en sintonía para alcanzar la normalidad democrática y avanzar en una adecuada relación y considera que es una buena noticia que Cataluña se siente con el Estado y que el diálogo empiece a dar sus frutos".


lunes, 24 de septiembre de 2018

El gasto en pensiones aumenta un 4,8% en septiembre, hasta la cifra récord de 9.235 millones


pensiones-monedas-munecos-770.jpgLa Seguridad Social destinó en el presente mes de septiembre la cifra récord de 9.235 millones de euros al pago de las pensiones contributivas, un 4,86% más que en el mismo mes de 2017, según datos publicados este lunes por el Ministerio de Trabajo, Migraciones y Seguridad Social.
Esta tasa de crecimiento es la misma que se registró en agosto, cuando las cuantías derivadas de la subida de las pensiones contemplada en los Presupuestos Generales del Estado de 2018 se consolidaron en nómina.
El gasto global del conjunto de pensiones llegó a superar el 8% interanual en la antesala de la crisis (2008). Desde hace unos años, el gasto venía creciendo a un ritmo próximo o superior al 3%. Hay que remontarse a los años 2013, 2012 y 2011 para encontrar una tasa interanual de gasto en pensiones superior al 4%.
Los Presupuestos, que entraron en vigor en julio, contemplaban un aumento del 3% para las pensiones mínimas, del 1,6% para el resto de pensiones y la ampliación de la base reguladora de las pensiones de viudedad para quienes no perciban otra pensión pública del 52% al 56%.
La mayor parte de los 9.235 millones de euros destinados a pagar la nómina de las pensiones en septiembre fue a parar a las pensiones de jubilación, con 6.566 millones de euros (+5,3%), seguidas de las pensiones de viudedad, a las que se dedicaron casi 1.603 millones de euros (+4,78%).
Desde el pasado 1 de agosto, algunas pensiones de viudedad, en torno a medio millón, las más bajas, aumentaron su cuantía como consecuencia de la subida de la base reguladora del 52% al 56%.
Al pago de las pensiones de incapacidad permanente se destinaron 908,4 millones de euros (+2,2%), las de orfandad supusieron 133,8 millones de euros (+2,9%) y las pensiones en favor de familiares totalizaron 23,3 millones de euros (+6%).

Más de 9,64 millones de pensionistas

El número de pensiones avanzó en septiembre un 1,1% respecto al mismo mes de 2017, hasta 9.646.404 pensiones, nuevo récord del sistema. En términos mensuales, el número de pensiones se incrementó en 8.375 respecto al mes de agosto de 2017, un 0,08% más.
Aunque la tasa de crecimiento interanual del número de pensiones no es de las más altas dentro en la serie histórica de la última década, con ella ya se acumulan 32 meses consecutivos de crecimientos superiores al 1%.
Del total de pensiones, más de la mitad, 5.950.766, fueron pensiones de jubilación, con un repunte del 1,79% respecto a septiembre de 2017, mientras que 2.360.059 eran pensiones de viudedad (-0,06%), 952.559 de incapacidad permanente (+0,3%), 341.128 de orfandad (-0,28%), y 41.892 a favor de familiares (+2,2%).

La pensión media de jubilación sube un 3,4%

La subida adicional de las pensiones para 2018 recogida en Presupuestos también ha impulsado al alza la cuantía de las prestaciones, que desde el pasado mes de agosto reflejan un ritmo más elevado de crecimientos interanuales en comparación con los meses anteriores.
Así, la pensión media de jubilación se situó al inicio del presente mes en 1.103,47 euros mensuales, un 3,43% más que en igual mes de 2017. Trabajo ha destacado que las nuevas altas de jubilaciones, con datos esta vez a agosto, recogen una cuantía media de 1.293,7 euros mensuales.
Por su parte, la pensión media del sistema, que comprende las distintas clases de pensión (jubilación, incapacidad permanente, viudedad, orfandad y a favor de familiares) se situó en septiembre en 957,36 euros mensuales, lo que supone un aumento interanual del 3,7%.
La pensión media de viudedad se situó en el noveno mes del año en 679,21 euros mensuales, un 4,85% más que en igual mes del año pasado, mientras que la de incapacidad permanente alcanzó una cuantía media de 953,73 euros mensuales, con un incremento interanual del 1,86%.
Asimismo, la pensión media de orfandad ascendió a 392,26 euros mensuales, un 3,2% más que en septiembre de 2017, mientras que la de a favor de familiares se situó en 556,29 euros al mes, con un repunte del 3,66%.

Mayor pensiones en hombres

La edad media del pensionista contributivo es de 72 años (73 en las mujeres y 70 en los varones).
La mayor parte de las pensiones contributivas que paga la Seguridad Social se concentran en los tramos de mayor edad, dado que el grueso de las pensiones son de jubilación.
Así, se contabilizan más de 1,7 millones de pensiones contributivas en el tramo de 65 a 69 años y en el de 70 a 74 años; 1,6 millones en el de 85 y más años; cerca de 1,3 millones en el de 80 a 84 años, y más de 1,3 millones en el de 75 a 79 años.
Por sexos, el 51,5% de las pensiones contributivas del sistema (4.975.848) las reciben mujeres, frente a 4.670.417 pensiones percibidas por varones (48,5%).
La pensión media de jubilación percibida por mujeres alcanzó en septiembre una cuantía de 823,59 euros, en contraste con los 1.275,4 euros mensuales que reciben de media los varones. La brecha entre ambos sexos, en valores absolutos, es de casi 452 euros.
De las más de 9,64 millones pensiones contributivas existentes en septiembre, una de cada cuatro (el 24,6%, más de 2,3 millones de pensiones) reciben complemento a mínimos. Este porcentaje se eleva al 30,9% en el caso de las mujeres, dado que sus pensiones son más bajas, y se sitúa en el 17,9% en el caso de los varones.
De las pensiones que reciben complemento a mínimos, el 44,8% son pensiones de jubilación; el 29,8% de viudedad; el 12,3% de jubilación procedente de incapacidad; el 6,5% de orfandad; el 5,4% de incapacidad permanente, y el 0,9% a favor de familiares.
A ello hay que añadir 1.310 pensiones del SOVI que reciben mínimos y que representan únicamente el 0,4% del total de pensiones contributivas.

  • La pensión media de jubilación alcanza los 1.103,47 euros, un 3,4% más

viernes, 29 de junio de 2018

La pensión media que cobran los jubilados en cada región


La pensión media de jubilación ha ascendido a 1.083,67 euros, lo que representa un aumento del 1,93% respecto al año pasado, según los datos del Ministerio de Trabajo, Migraciones y Seguridad Social.

Hay más mujeres (4.955.416) que hombres (4.955.416) cobrando una pensión. De media, los hombres cobran 1.155,23 euros al mes, de una edad media de 70 años, mientras que para las mujeres la media cae hasta los 732,25 euros/mes y su edad media llega a los 73 años.

martes, 6 de marzo de 2018

El problema no está en las pensiones, está en los salarios

CincoDias

El sueldo más común es de 1.178 euros, relativamente más modesto que la pensión media de retiro de 1.077

El problema no está en las pensiones, está en los salarios

Los sindicatos y los partidos políticos de izquierda han puesto estos días a los pensionistas a hacer gimnasia, un auténtido dinamizador de la salud de los mayores. Con efervescente y súbita indignación, los jubilados han inundado las calles de las grandes ciudades en demanda de unas pensiones dignas, acordes con la magnitud de la recuperación de la economía que cacarea el Gobierno. El maratón de manifestaciones, que ha llegado al Congreso, es la expresión genuina de uno de los recurrentes ejercicios de propaganda electoral y demagogia política más clamorosos que se recuerdan, porque se produce en un contexto parlamentario en el que el pacto para reformar y asegurar las pensiones en el futuro, más urgente que nunca, es imposible por la incapacidad de los políticos para hablar y entenderse.

La semana pasada el Pacto de Toledo, ese foro parlamentario otrora fructífero y que ahora parece una excusa para dilatar las soluciones, ha estado a punto de saltar por los aires porque la ambición de unos ha querido imponer el carro antes que los bueyes: un cambio la revalorización antes que solucionar cómo se financian las rentas de nueve millones y medio de pensionistas con unas cuentas deficitarias en cerca de 20.000 millones de euros y sin dinero para abonar la extra del verano que no salga de la manivela de la deuda. Lo primero es antes, señorías.

Luego veremos en detalle por qué puede parecer hasta extemporánea la prisa por subir las pensiones. Ahora sería conveniente saber por qué se ha producido este estallido que ha cogido por sorpresa al presidente del Gobierno, y que pretende reventarle el único flanco electoral que él creía seguro. En apenas unas semanas hemos pasado de transitar por una legislatura pasiva y de política languideciente a una agitación desconocida porque en algunos despachos políticos se ha pensado que no vale la pena estirar más el chicle y apostar por la ruptura y una convocatoria electoral. Las elecciones catalanas y las expectativas de Ciudadanos han subido la bilirrubina en unos y el miedo en otros, y los partidos han armado de munición pesada la maquinaria electoral. 

Falta un año bien largo para las elecciones autonómicas, locales y europeas, y ya ha empezado la campaña que todo lo mediatiza y paraliza. De estar el Presupuesto de 2018 a punto, se ha pasado a que no haya ni Presupuesto, ni financiación autonómica, ni pacto de pensiones, pues todo ello daría oxígeno a un Gobierno bajo mínimos en las encuestas, y se le pasaría el arroz a los emergentes. El PSOE, que cree haber desaparecido como primer grupo de oposición por su pasividad parlamentaria y la ausencia de su líder de la bancada, ha activado la baza de las pensiones para neutralizar el activismo naranja.

Así las cosas, Rajoy piensa que quieren hacerle la petaca y que puede perder la única batalla que tenía ganada sin salir a campo abierto. Los pensionistas son los suyos, los que le respaldan en las urnas, porque hizo bandera de no tocar las pensiones cuando arreciaba la gran recesión y la presión financiera sobre el Estado, cuando en los países rescatados Bruselas metió la mano en los bolsillos de los mayores. No se olvida que el PSOE pagío muy caro congelar las pensiones en 2010 y él lo había evitado con una descomunal subida de impuestos.

Que los políticos resuelvan sus cuitas y que hagan el menor daño posible a los administrados. Ahora vayamos a los números. ¿Es este el mejor momento para subir las pensiones? ¿Son las cuantías sonrojantemente bajas? ¿Son los pensionistas el colectivo peor tratado en la crisis, o el mejor atendido? ¿Hay recursos para pagar las alzas sin riesgo para la caja? ¿Hay dinero en la caja? ¿De dónde pueden salir las perras para hacerlo sin riesgos?

Todo depende del color del cristal a través del que se mire. Relativamente es más fácil sostener que los salarios son bajos, que son las pensiones las que son bajas: el salario más frecuente en España en la última encuesta de estructura salarial (de 2016) era de 1.178,4 euros al mes, por catorce pagas, mientras que la pensión media de jubilación es ahora de 1.077,8 euros, también por catorce pagas. Una pensión como un salario; o al revés, un salario como una pensión, que es más sorprendente. ¿Quién tendrá más capacidad económica, un asalariado con un sueldo de 1.178 euros, o un pensionista con 1.077, teniendo en cuenta, cuestión no menor, que las necesidades de gasto del primero son muy superiores a las del segundo?
Una diferencia de las necesidades que se intensifica en términos agregados si advertimos que los trabajadores jóvenes, donde se concentra la mayoría de estos sueldos, tienen obligaciones financieras importantes (hipotecas, hijos, colegios, etc.), mientras que la población jubilada tiene menos necesidades vitales, y cuenta, además, con una acumulación patrimonial muy superior. Las propias cuentas financieras de la economía que detalla el Banco de España revelan que los españoles tienen 771.000 millones de euros de deuda, sobre todo de carácter hipotecario, mientras disponen de más de 835.000 millones de euros solo en depósitos bancarios. 

Eso sí: unos tienen el dinero (los jubilados de forma mayoritaria) y otros, las deudas (los jóvenes hipotecados).


Visto así, dónde está el problema: en la cuantía de las pensiones, o en la de los sueldos. Mirado de forma aislada, valen todas las respuestas; pero comparados con criterio, parece más pertinente elevar los salarios que hacerlo con las pensiones. Mientras que estas no han perdido apenas poder de compra en los últimos seis años (dos de crisis y cuatro de recuperación) porque aunque han subido un 0,25% al año, ha habido desinflación salvo en 2017, los sueldos avanzan muy poco, y lo hacen tras haber bajado un fuerte escalón tras la recesión. Las empresas tienen ahora más capacidad que el Estado.


La devalución salarial es el motor de la recuperación manufacturera y de los servicios, pero es también la causa de la caída salarial. La citada encuesta de estructura salarial dice que un 30% de los asalariados cobró (en 2016) menos de 1.229 euros al mes, concentrados casi todos ellos en las edades más jóvenes. En tal franja de remuneración se sitúan los menores de 29 años, mientras que los que tienen entre 30 y 35 años no llegan a los 1.400 euros. Los salarios de quienes tienen de 35 y 45 años rondan los 1.600.
La pensión media de retiro (1.077, que cobran nada menos que 5,88 millones de personas) supera al sueldo medio de la actividad que peor paga (hostelería), al seguro contributivo de paro y por supuesto al salario mínimo. Pero si nos ceñimos al régimen general, en el que se alojan todos los asalariados jubilados, la pensión media de retiro es de 1.222 euros catorce veces al año, donde están más de 4,1 millones de pensionistas. Lógicamente hablamos siempre de pensiones medias de retiro, mientras que la pensión media del sistema (retiro, viudedad, incapacidad, etc.) es de 930 euros al mes, y la más común entre la jubilación, para 3,6 millones de retirados, es de algo menos de 700 euros.

¿Podrían ser más elevadas? Solo si los salarios del pasado que las devengan lo hubieren sido, puesto que la tasa de retorno (porcentaje del último sueldo que representa la primera pensión) es de las más elevadas de Europa, con el 82%. De hecho, en las remuneraciones más bajas el retorno es superior a tal cota. Por tanto, la Seguridad Social es muy generosa en función de lo que se ha aportado, y estamos hablando de las pensiones generadas por las cotizaciones de los últimos 40 años, sin duda los de mejor desempeño económico de la historia y con tasas de asalarización crecientes.

Pero la generosidad tiene una segunda vía de penetración. La pensión mínima de jubilación de mayores de 65 años para quien tiene cónyuge a cargo es de 788 euros al mes (siempre por catorce), y de 638 si no se tiene cónyuge a cargo. Estas cuantías están garantizadas por la ley, y quien no las alcance con las aportaciones durante su vida laboral, recibirá la diferencia por parte del Estado, por parte de los cotizantes más generosos. Y en España están en esa situación nada menos que 2,6 millones de personas, a las que sus aportaciones (sus sueldos, otra vez los sueldos) han caminado más lentas que la pensión mínima legal, que se subía muchas veces sin más justificación que la magnanimidad de los Gobiernos con la pólvora real.

De una forma u otra, las cuantías mínimas han experimentado subidas muy fuertes desde 2007: la mínima con cónyuge a cargo ha subido el 27,5% en diez años (un 2,7% anual, concentrado el principio del periodo), mientras la pensión máxima (congelada varias veces pese a la supuesta contributividad del sistema) solo se ha elevado el 10,36% en el periodo.
En el caso de los autónomos, que tienen pensiones medias más modestas que los asalariados, (718,7 euros por catorce, frente a 1.219,6 por catorce), hay que recordar que disponen de libertad para cotizar por bases mínimas o máximas, pero que lo hacen sistemáticamente por las mínimas y por los periodos mínimos exigidos (15 años). Y lo hacen así, entre otras cuestiones, porque aunque con ello solo financien prestaciones de 450 euros, saben que la ley les garantiza los 788 euros si tienen cónyuge a cargo o los 638 si no lo tienen.

Pero la cuestión, más allá del detalle de cada colectivo, es la debilidad de las cuentas agregadas de la Seguridad Social. En 2017 generaron un déficit de 18.000 millones, tras haber exprimido todas las fuentes de cotización posibles e imposibles. En parte se debe a que las nuevas pensiones de retiro, que superan de media los 1.400 euros, son muy superiores a las que causan baja, y disparan el gasto; además, la longevidad es muy superior y el número de prestaciones se ha disparado a los 9,6 millones. No necesita explicación que el Estado sigue muy estresado con una deuda del 100% de su PIB, y si alguien cree que se han terminado los sacrificios, está engañado.

Entre tanto, las cotizaciones, pese a estar en récord por el avance del empleo, crecen mucho más lentamente porque esta generación de activos no puede sostener a esta generación de pasivos. Por todo ello, parece inevitable una subida de cotizaciones, o de impuestos, pero en paralelo parece conveniente un recorte del retorno de renta (primera pensión sobre último sueldo), o, al menos, un estancamiento de las cuantías. Y hay que recordar que subiendo las cotizaciones, que se antoja ineludible, se corre el riesgo de dañar la ocupación, o, en su defecto, dañar los salarios. Otra vez los salarios. Si se hace lo contrario con cada variable, tendremos unas pensiones más generosas unos años, pero con el riesgo de quiebra.

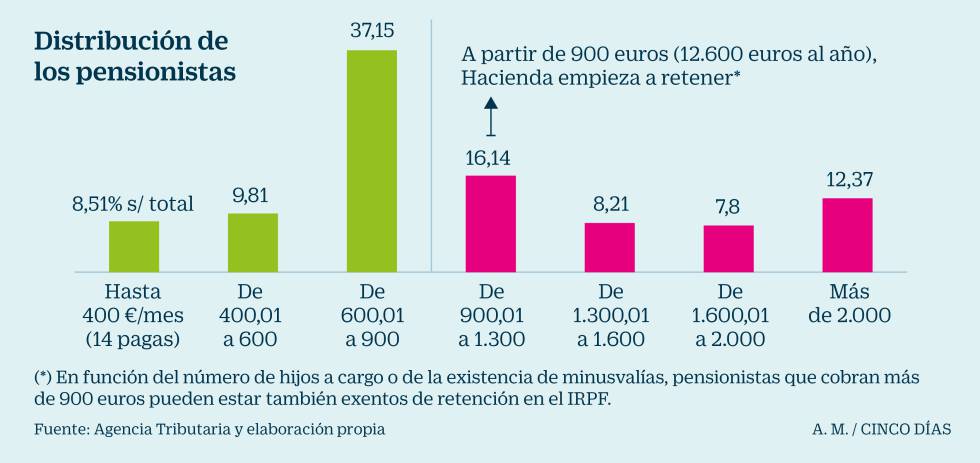
¿Cuánto se lleva Hacienda de su pensión? Calcule su prestación neta y tipo de retención

Los pensionistas pagan más de 10.000 millones en IRPF por primera vez La retención media alcanza el 7,7%, el nivel más alto de la historia

CincoDias

¿Cuánto se lleva Hacienda de su pensión?