viernes, 17 de enero de 2020

El Gobierno ultima el índice de precios para limitar el alquiler: así funcionará

El renombrado Ministerio de Transportes, Movilidad y Agenda Urbana ultima la publicación del Índice de precios de alquiler que ya anunció el anterior Gobierno del PSOE, y que servirá para limitar las rentas de los alquileres en zonas tensionadas, según el programa del nuevo Ejecutivo de coalición PSOE-Podemos. Con varios meses de retraso, va a tomar como referencia las declaraciones de los arrendamientos en el IRPF de los últimos años, cruzando los datos con las características del inmueble que aparece en el Catastro.
El Ministerio de Hacienda ha entregado a los expertos de Fomento, ahora renombrado como Ministerio de Transportes. Movilidad y Agenda Urbana los datos correspondientes a las declaraciones de la Renta de 2015 a 2018 de aquellas personas que han generado ingresos por el arrendamiento de viviendas.
Los técnicos del Ministerio, con la colaboración del Banco de España, el Instituto Nacional de Estadística (INE) y expertos como el catedrático de Economía José García Montalvo, están ultimando ahora el nuevo Índice de precios del alquiler cruzando los datos del fisco con otros relacionados con las características de los inmuebles alquilados como la tipología o superficie construida, que toma principalmente del Catastro.
La intención del ministerio que dirige José Luis Ábalos es presentarlo durante el primer trimestre de este año, tras varios meses de retraso en su conclusión, tal y como se pretendía en el Real Decreto ley de medidas urgentes en materia de vivienda y alquiler publicado en marzo del 2019.
Lo que en un principio iba a servir como una referencia para que gobiernos autonómicos y municipales elaborasen sus índices oficiales para conocer la realidad del mercado del alquiler, cada vez más creciente en España, y en particular en las grandes capitales de provincia, ahora se va a convertir en la base para limitar las rentas de los arrendamientos en aquellas zonas que se determinen calientes o tensionadas, según el programa político firmado por PSOE y Unidas Podemos y presentado el pasado 30 de diciembre.
Este nuevo índice de precios del alquiler tendrá carácter anual en el que se ofrecerán los valores medios de la renta mensual (euros/m2) desde barrios y distritos, a municipios, provincias y comunidades autónomas.
El primer adelanto de los datos recopilados por el antiguo Ministerio de Fomento, responsable de la política de vivienda, distaba mucho de las cifras presentadas por los principales portales inmobiliarios, y apenas se podían encontrar pisos por esos precios medios.
Regiones como la Comunidad de Madrid o el Ayuntamiento de Madrid ya han adelantado que no va a poner límite al mercado del alquiler,  y ya ha anunciado su voluntad de acudir a la justicia en caso de que se impongan medidas en materia de vivienda que socaven sus competencias.
Otras como Cataluña y el propio Ayuntamiento de Barcelona han intentado desde hace meses poner en marcha medidas para controlar la subida de los precios de los alquileres. El Govern no encontró el apoyo de todos los partidos del Parlament para sacar adelante su propuesta, mientras que la alcaldesa Ada Colau ya ha pedido al Gobierno de coalición de Pedro Sánchez y su socio Pablo Iglesias hagan hincapié en la regulación del mercado del alquiler.
Primeros espadas de la economía española han alzado ya su voz sobre esta medida. Íñigo Fernández de Mesa, presidente del Instituto de Estudios Económicos (IEE) y vicepresidente de la CEOE, ha asegurado durante inmonext Barcelona 2020, jornadas organizadas por idealista, que el control de precios podría no tener el efecto esperado y "no creemos que sea apropiado poner trabas a los grandes operadores". 
La vicepresidenta de Azora, Concha Osácar, es otra de las voces del sector que ha aprovechado su ponencia en inmonext Barcelona para alertar de que el control de los precios no es la solución del problema de la vivienda que vive España. Ha explicado que "el control de precios de la vivienda libre no es la solución", ya que va a derivar en un peor mantenimiento de los edificios y en una caída de la oferta disponible. Además, ha añadido que "si no hay una seguridad y un equilibrio jurídico en el alquiler, el dinero desaparecerá".

La política de vivienda del País Vasco se convierte en un ejemplo a seguir


El País Vasco lleva años trabajando por la creación de un parque público de viviendas amplio y bien gestionado, además de otras políticas que favorezcan el acceso a un hogar a los jóvenes. En la actualidad, el parque protegido en alquiler se acerca a las 22.000 viviendas, gestionadas a través de la empresa pública Alokabide.
Para poder acceder a una ayuda de alquiler o compra los ingresos máximos no deben superar los 25.000 euros anuales. Pero las políticas del gobierno autonómico no se quedan aquí. Por primera vez, un gobierno autonómico ha llegado a un acuerdo con Sareb, la sociedad que gestiona los activos inmobiliarios de la banca rescatada, para comprarle pisos. Son solo nueve inmuebles, pero da un paso adicional a los convenios autonómicos con Sareb para ceder pisos en régimen de alquiler social.
Otra forma de actuar con el parque de viviendas existente en a través de movilizar las viviendas vacías en manos de particulares, que puede ascender a 30.000 inmuebles en toda la región. Su intención es ofrecer la gestión directa de los pisos a cambio de unas rentas que promedian los 600 euros al mes.
De hecho, este plan, bautizado como Bizigune, ha sido reconocido por la plataforma de soluciones de vivienda Housing Solutions Platform como una de las 50 ideas más innovadoras de 2019.
Otras de las acciones sobre el parque actual son las ayudas para la rehabilitación de viviendas, mejorando la accesibilidad y las condiciones de eficiencia energética y habitabilidad.
Por la parte de la obra nueva, todas las promociones públicas estarán dedicadas al mercado del alquiler a partir de 2020. Para las obras en el mercado libre, la reserva de vivienda protegida alcanza el 40% en suelo urbano y del 75% en suelo urbanizable, donde destaca el acceso a los jóvenes.
Otros de los programas en marcha es Gaztelagun, con un presupuesto de 50 millones de euros, que concede ayudas de hasta el 60% del alquiler a menores de 36 años.
Para los cupos de solicitantes de vivienda pública se ha establecido un máximo del 40% de los pisos sean destinados a menores de 36 años, y otro 40% al resto de solicitantes que se atienen al derecho subjetivo a una vivienda, un 10% a personas con necesidades especiales y otro 10% restante al cupo general.
También pretende actuar en el mercado libre del alquiler fomentado precios asequibles, que se tomarán como referencia de un índice del mercado del alquiler de publicación semestral. Los propietarios que apliquen estos precios podrán conseguir desgravaciones fiscales de hasta un 60% si el arrendamiento baja un 20% de las cifras públicas.

El mercado de la vivienda en España ya va a tres velocidades


Añadir leyenda
La tasadora Euroval dibuja un escenario para la vivienda muy fragmentado desde 2014 a 2019, ya que la evolución del precio, lejos de ser uniforme, ha seguido caminos muy dispares, hasta moverse a tres velocidades diferentes. La más rápida de estas velocidades se ha registrado principalmente en Madrid y Barcelona con incrementos del 32,2% y del 30%, respectivamente en cinco años.
Se trata de las dos ciudades españolas que han actuado como auténticas locomotoras de la recuperación del precio de la vivienda. Tanto Madrid como Barcelona duplican con creces la media nacional, con incrementos para el período analizado del 32,2% (de 2.014 a 2.664 euros) y del 30% (de 1.885 a 2.450 euros), respectivamente.
En un escalón inmediatamente inferior se posicionan, por este orden, Málaga (24,1%: de 1.480 a 1.837 euros), Islas Baleares (23,9%: de 1.896 a 2.349 euros) y Las Palmas (22,1%: de 1.325 a 1.618 euros). Cierran de este grupo de alta velocidad la isla de Santa Cruz de Tenerife (18,6%: de 1.220 a 1.447 euros) y la ciudad autónoma de Melilla (15,4%: de 1.461 a 1.687 euros).
En el grupo de la velocidad intermedia se encuentran un total de 26 provincias, de las cuales sólo siete superan la mitad del incremento medio nacional: en los últimos cinco años, el precio del m2 ha subido un 12,9% (de 1.459 euros en 2014 a 1.647 euros en 2019).  
Valencia, con un repunte en el precio del metro cuadrado desde 2014 del 10,1% (de 1.066 a 1.174 euros), lo encabeza, seguida de Alicante (8,1%: de 1.208 a 1.306 euros) y Navarra (7,2%: de 1.321 a 1.416 euros). Zaragoza (6,7%: de 1.222 a 1.304 euros), Gerona (6,5%: de 1.436 a 1.530 euros), Valladolid (6,5%: de 1.163 a 1.238 euros) y Lugo (6,5%: de 814 a 867 euros).
Y en la última velocidad se encuentra casi el 40 de las provincias españolas, que presenta, tras cinco años seguidos de recuperación de la demanda residencial, un balance entre neutro y marcadamente negativo. Con una gráfica plana en este quinquenio figuran solo dos provincias Almería (el precio medio de su metro cuadrado en 2019 sigue siendo el mismo que en 2014: 1.107 euros) y Orense (949 euros).
El resto, un total de 18 provincias, tiene una evolución negativa en este período. Segovia es la provincia española donde el precio medio del metro cuadrado ha perdido más valor desde 2014, un -7,7% (de 1.056 a 975 euros). Le siguen en orden decreciente, Soria (-6,4%: de 1.080 a 1.011 euros), Cuenca (-4,7%: de 819 a 781 euros), Ciudad Real (-4%: de 786 a 755 euros), Ávila (-2,6%: de 864 a 841 euros), Vizcaya (-2,5%: de 2.393 a 2.334 euros), Ceuta (-2,2%: de 1.778 a 1.739 euros), Teruel (-2,2%: de 803 a 785 euros), Guipúzcoa (-2%: de 2.723 a 2.670 euros), León (-1,9%: de 893 a 876 euros), Álava (-1,7%: de 1.993 a 1.959 euros), Cantabria (-1,7: de 1.497 a 1.472 euros), Huelva (-1,6%: de 1.106 a 1.088 euros), Principado de Asturias (-1,5%: de 1.310 a 1.291 euros), Burgos (-1,3%: de 1.145 a 1.130 euros), Palencia (-0,7%: de 1.017 a 1.010 euros), Región de Murcia (-0,6%: de 997 a 991 euros) y Huesca (-0,1%: de 1.162 a 1.161 euros).

El stock sube por primera vez desde 2013

El Informe InmoCoyuntura elaborado por Euroval también analiza cómo ha evolucionado el stock residencial español desde 2004 hasta la actualidad. De acuerdo con las estimaciones recogidas en el informe, 2019 ha marcado un punto de inflexión en la reducción del stock acumulado durante los años del boom inmobiliario. Por primera vez desde 2013, este ha aumentado con respecto al ejercicio precedente, en torno al 3%, hasta situarse en las 475.532 unidades, 15.656 más que en 2018. De esta manera, el stock residencial de nuestro país queda en niveles similares a los de 2017, cuando se llegó a las 476.938 viviendas, pero muy lejos del máximo de las 683.033 unidades alcanzadas en 2008.

sábado, 11 de enero de 2020

Imagen del día: Los nuevos impuestos de las CCAA en 2019


Crecen hasta un 11% en el pasado ejercicio

Cinco Días
07 enero 2020, 8:52
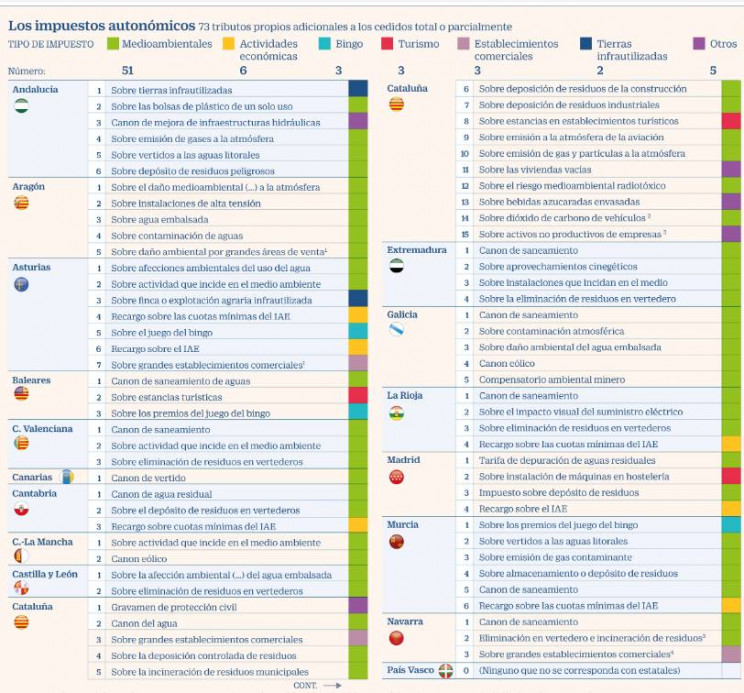
El Gobierno Central no es el único que crea y gestiona impuestos en España. Las comunidades autónomas son también organismos autorizados para entrar en materia de fiscalidad. En este sentido, las CC.AA. crearon hasta siete nuevos tributos. Esta cifra supone un 11% más que el pasado ejercicio, según publica Cinco Días. 
Cabe resaltar que el 70% de todo el conjunto de estos impuestos son de corte medioambiental, entre los que destacan los de contaminación de aguas, emisión de gases tóxicos, almacenamiento de residuos, o su eliminación en vertederos. De hecho, esto supone el 8% de la recaudación mediomabiental de España, unos 1.600 millones de euros.
Por regiones, destaca Cataluña, con 15 tributos propios, lo que triplica la media nacional. Le siguen Asturias, con siete; Andalucía y Murcia, con seis; o Galicia y Aragón, con cinco. 

El hachazo fiscal que se avecina a la vivienda con el nuevo Gobierno

Momento de la toma de posesión de Pedro Sánchez como presidente de España / GtresEl anteproyecto de Ley de Medidas de Prevención y Lucha contra el Fraude Fiscal se encuentra actualmente en fase de aprobación parlamentaria y estará de nuevo sobre la mesa del Gobierno liderado por Pedro Sánchez. Se trata de una normativa que, una vez aprobada, traerá un incremento impositivo de las operaciones inmobiliarias en el IRPF, ITP, Impuesto de Sucesiones y Donaciones y en el Impuesto sobre el Patrimonio. Te explicamos en qué va a consistir este hachazo fiscal.
En otoño de 2018 se conocía el Anteproyecto de Ley de Medidas de Prevención de Lucha contra el Fraude Fiscal que abogaba por modificar la base imponible del ITPAJD y del Impuesto de Sucesiones y Donaciones (ISyD), de tal manera que ya no será el valor real de los inmuebles, sino su valor de mercado, entendido como el precio más probable por el cual podría venderse el inmueble. Pero esta norma contempla muchas más cosas. Vamos a desgranarlo de la mano de José María Salcedo, socio del despacho Ático Jurídico.

Cambios en la valoración de inmuebles de cara al ITP y al ISyD

La base imponible de estos dos impuestos ya no será el valor real de los inmuebles, sino su valor de mercado. Y se presume que éste es el valor de referencia aprobado por la Dirección General del Catastro. De hecho, Castilla La Mancha desde 2015 ya utiliza este nuevo valor de referencia para motivar sus comprobaciones de valores, es decir, las comprobaciones que hace la CCAA para ver si se ha pagado correctamente el ITP por la compra de un inmueble o el ISyD por la herencia o donación de una propiedad.
Es decir, la Hacienda autonómica ya no va a hacer visita ni una comprobación in situ del inmueble vendido, heredado o donado, sino que la base imponible será dicho valor de referencia aprobado por Catastro.
Este valor de mercado será calculado a partir de precios de transacciones de inmuebles, según información facilitada por Notarios y Registradores, con lo que no habrá necesidad de visitar el inmueble y, por tanto, no habrá necesidad de saber el estado de conservación, materiales empleados, si está reformado o no, etc.
Como se ha dicho, esta nueva valoración de mercado será el valor de referencia de Catastro y, por tanto, afectará tanto al ITP, como al ISyD y al Impuesto sobre el Patrimonio. Así, el contribuyente deberá tributar por dicho valor al comprar, heredar o recibir una vivienda en donación. 
“En el Impuesto sobre el Patrimonio, los contribuyentes deben actualmente declarar los inmuebles de su propiedad conforme al mayor de estos tres valores: El catastral, el comprobado por la Administración o el de adquisición. La aprobación de la nueva Ley añadirá un cuarto valor, el de referencia de Catastro”, señala José María Salcedo. Este nuevo valor de mercado afectará a quienes tengan inmuebles con un valor de adquisición o catastral muy bajo, ya que estarán obligados a tributar, cuando antes no tenían que hacerlo.
Este valor de referencia oficial aprobado por Catastro se presume además cierto, salvo prueba en contrario. De este modo, se obligará al contribuyente a demostrar que el inmueble comprado o heredado tiene un valor de mercado inferior al que dice el Catastro. Es decir, se trasladará la carga de la prueba, ya que hasta ahora la Administración es la que debe demostrar cuál es el valor real de un inmueble si era diferente al fijado por el contribuyente. Con la nueva normativa, una vez entre en vigor esta carga de la prueba será asumida por el contribuyente.
Así, se puede dar el caso de que la hacienda autonómica exija al comprador de una casa barata o al heredero de una vivienda un pago superior al inicialmente abonado. El motivo es que valoran las casas por encima del precio escriturado ante notario. 

Cambios en el IRPF en el caso del pacto sucesorio

La futura Ley de lucha contra el fraude fiscal contempla eliminar el beneficio fiscal que suponen los pactos sucesorios en el IRPF. Mediante pacto sucesorio se permite ordenar la herencia futura a través de un contrato, así como atribuir bienes o derechos a familiares antes de fallecer. La principal ventaja es que sólo queda gravada en el Impuesto de Sucesiones y Donaciones y no en el IRPF.
Con la nueva normativa, si se aprueba, el adquiriente de los inmuebles por pacto sucesorio deberá tributar en el IRPF, si transmite los bienes antes de que fallezca el causante.
Veámoslo con un ejemplo:
Pensemos en un inmueble adquirido por el causante por 200.000 euros hace años, y transmitido por pacto sucesorio por su valor actual (450.000 euros). Hasta ahora, esa propiedad podía ser transmitida antes de que falleciera el causante computando como valor de adquisición el de 450.000 euros. De esta forma, si antes de que falleciera el causante se vendía por ejemplo, por 500.000 euros, la ganancia obtenida, y por la que había que tributar en el IRPF, era tan solo de 50.000 euros.
Sin embargo, con la modificación legal que se prevé aprobar, la transmisión de dicho inmueble antes del fallecimiento del causante supondrá que el valor de adquisición sea de 200.000 euros. Y con ello se aumentará considerablemente la ganancia patrimonial por la que tributará este contribuyente. En el ejemplo propuesto, esta ganancia sería de 300.000 euros (500.000 euros menos 200.000 euros).

La comprobación de valores también le llegará al vendedor del inmueble

El Anteproyecto de ley también contempla que la comprobación de valores que se notifique al comprador de una vivienda por debajo del valor oficial también le llegue a los que vendieron o transmitieron el inmueble (donaciones o herencias).
Es decir, Hacienda aplicará la nueva valoración tanto al que transmite la vivienda, como al que la adquiere. En el caso de los vendedores, estos tendrán que pagar más IRPF porque Hacienda considera que el valor de escritura no es el de mercado (es decir, el valor de referencia de Catastro).
“Además, estas comprobaciones de valores cruzadas podrían tener también incidencia en el impuesto de plusvalía municipal. Transmisiones realizadas en pérdidas, y que por tanto no tributaron, podrían sobrevenidamente verse obligadas a tributar, como consecuencia de una nueva valoración administrativa, impuesta al vendedor. Eso sí, la estimación del recurso que, contra la valoración administrativa, presenten comprador o vendedor, aprovechará a ambos. Al menos Hacienda fomenta la solidaridad entre ambos, perseguidos por la misma causa”, comenta el abogado Salcedo.


sábado, 14 de diciembre de 2019

martes, 15 de octubre de 2019

La locura de la austeridad


11 de oct de 2019 ISABEL ORTIZ ,  MATTHEW CUMMINS

Si bien las medidas de austeridad no atraen la misma atención que lo hicieron después de la crisis financiera de 2008, siguen siendo fundamentales para el libro de jugadas de política predominante. Peor aún, cuanto más se aferren los gobiernos a este enfoque de política fallido, más difícil será lograr un crecimiento económico sostenible e inclusivo.
WASHINGTON, DC - Mientras los ministros de finanzas se reúnen en Washington, DC, para las Reuniones Anuales del Fondo Monetario Internacional y el Banco Mundial , la mayoría de la población mundial está soportando la carga de los recortes presupuestarios del gobierno. Para muchos de estos individuos y hogares, el nivel de vida se ha deteriorado notablemente durante la última década, y continuará haciéndolo hasta que se cambien las políticas económicas.
Si los líderes mundiales quieren un crecimiento económico inclusivo, rico en empleos y un desarrollo sostenible, deben revertir una tendencia política que comenzó en 2010. Después de la crisis financiera mundial de 2008, los gobiernos de los países de ingresos altos y en desarrollo abandonaron repentinamente el estímulo fiscal y comenzaron a reducir drásticamente gastos en nombre de presupuestos equilibrados y reducción de la deuda. Y como mostramos en un nuevo informe , continuarán los ajustes de mentalidad de austeridad al menos hasta 2024. Una vez que el ajuste del cinturón se haya convertido en la "nueva normalidad", la inversión en las fuentes de crecimiento futuro se mantendrá en un nivel muy por debajo de lo que de otro modo podría han sido, y las desigualdades y el descontento social probablemente aumentarán.
Sobre la base de las proyecciones del FMI, prevemos que se producirá otro shock de ajuste fiscal el próximo año. Para 2021, los gastos gubernamentales totales como porcentaje del PIB disminuirán en 130 países, de los cuales casi tres cuartos se encuentran en el mundo en desarrollo. Además, 69 países sufrirán una contracción excesiva, lo que implicará recortes en el gasto (como porcentaje del PIB) muy por debajo de los niveles anteriores a la crisis. Entre las personas con las necesidades humanitarias y de desarrollo más graves se encuentran Angola, Burundi, Congo, Djibouti, Egipto, Eritrea, Etiopía, Irak, Jamaica, Jordania, Nigeria y Yemen.

AUSTERIDAD DE NORMALIZACIÓN
El alcance global de las políticas de austeridad después de la crisis de 2008 es asombroso. Para 2021, dichas políticas afectarán a casi seis mil millones de personas, alrededor del 75% de la población mundial. De ellos, 5,1 mil millones (90% de los afectados) residen en países en desarrollo, donde las persistentes crisis de empleo y los recortes de gastos se han traducido en un deterioro sustancial de las condiciones de vida.
Sin duda, la forma en que los gobiernos configuran sus políticas de austeridad es tan importante como la escala de la reducción. Hay muchas formas de reducir los déficits o, aún mejor, aumentar los ingresos presupuestarios a través de nuevas fuentes de financiación. Sin embargo, los gobiernos que han sido asesorados por el FMI y otras instituciones financieras internacionales (IFI) generalmente han adoptado políticas altamente regresivas, en detrimento de la gente común.

REDUCCIÓN DE INGRESOS Y SERVICIOS
Por ejemplo, las propuestas para reformar los sistemas de pensiones y seguridad social ocupan un lugar destacado en los informes de país del FMI 2018-19. Los gobiernos de 49 países en desarrollo y 37 países de altos ingresos han estado considerando varios cambios en sus planes de pensiones, incluidos requisitos de cotización más estrictos, tasas más altas de cotización de los trabajadores, cotizaciones de empleadores más bajas, exenciones de impuestos de pensión más pequeñas, una mayor edad de jubilación y otras estructuras reformas Como es habitual con las políticas recomendadas por las IFI, todas estas medidas tienen un objetivo fiscal que desplaza las consideraciones de equidad. Por lo tanto, amenazan con debilitar los sistemas públicos de seguridad social, reducir los beneficios que se obtienen para los futuros pensionados y ampliar las desigualdades existentes entre los beneficiarios de pensiones.
Los gobiernos también buscan reducir su factura salarial del sector público . Debido a que los salarios de los maestros, trabajadores de la salud y otros funcionarios públicos son un componente importante de la mayoría de los presupuestos nacionales, alrededor de 80 países (61 en desarrollo, 19 de altos ingresos) están considerando reformas que reducirían estos costos. Entre los métodos más populares están las medidas para permitir que el valor real de los salarios (ajustado a la inflación) se erosione, los atrasos en los pagos y las congelaciones de contratación del sector público. Huelga decir que tales recortes podrían socavar severamente la consistencia o la calidad de los servicios públicos.
La agenda de austeridad de las IFI va más allá de los problemas fiscales; También tiene como objetivo desmantelar las regulaciones laborales mediante límites al salario mínimo y ajustes salariales regulares, negociaciones colectivas más descentralizadas y una flexibilización de las normas relativas al despido de empleados o la contratación de trabajadores temporales. Unos 44 países en desarrollo y 35 países de altos ingresos están considerando tales políticas, que se considerarían medidas para impulsar la competitividad en un momento de debilitamiento del crecimiento mundial. Sin embargo, existe una amplia evidencia que demuestra que, lejos de crear más buenos empleos, impulsar la "flexibilidad" del mercado laboral durante una desaceleración económica hará que las condiciones de trabajo sean más precarias, deprimirá los salarios y reducirá la demanda agregada, lo que obstaculizará la recuperación económica.
Un área relacionada es la red de seguridad social. Alrededor de 60 países en desarrollo y 17 países de altos ingresos están buscando formas de reducir los beneficios de bienestar. Además de endurecer los criterios de elegibilidad, los encargados de formular políticas están considerando recortar subsidios para niños, pensiones por discapacidad, beneficios de maternidad y muchas otras medidas más pequeñas que apoyan a las familias. Sin embargo, en la mayoría de los países en desarrollo, los hogares de clase media en realidad tienen ingresos muy bajos y serán cada vez más vulnerables si se los excluye de los programas sociales.
Para empeorar las cosas, 14 países en desarrollo y 19 países de altos ingresos también están explorando reformas regresivas de la atención médica, como tarifas más altas y copagos para los pacientes y nuevas medidas de ahorro en los centros públicos de atención médica. Sin embargo, en la medida en que estos países excluyan a una mayor parte de la población del acceso a la atención médica de alta calidad, podrían estar minando su propio potencial de crecimiento futuro.
En cada uno de estos casos, la lógica de la austeridad ha impulsado a los gobiernos a reducir las políticas sociales para lograr ahorros de costos a corto plazo. Pero si los formuladores de políticas realmente desean lograr un crecimiento y desarrollo sostenibles, deberían ampliar estos programas y realizar inversiones en la población de sus países.
POLÍTICAS PÚBLICAS HAMBRIENTAS
Mientras tanto, 61 países en desarrollo y 17 países de altos ingresos también han comenzado a limitar los subsidios públicos para combustible, electricidad, alimentos e insumos agrícolas. Este ajuste se produce en un momento en que los precios de los alimentos y la energía están cerca de niveles récord, lo que sugiere que los bienes básicos pronto podrían volverse inasequibles para muchos hogares. De hecho, ya ha habido grandes protestas contra el aumento de los precios de los alimentos y el combustible en Argelia, Argentina, Burkina Faso, Camerún, Ecuador, Egipto, India, Irán, Irak, Nigeria, Perú, Senegal y Sudán en los últimos años.
Obviamente, los subsidios a los combustibles fósiles deben eliminarse a nivel mundial a mediano y largo plazo. Pero dado el entorno económico actual, vale la pena recordar que los precios más altos de la energía ejercerán una presión a la baja sobre la actividad económica y la demanda de mano de obra, lo que requerirá desembolsos adicionales para apoyar a la población activa.
Por lo tanto, 54 países en desarrollo y 19 países de altos ingresos también están buscando formas de aumentar los impuestos, ya sea a través de tasas más altas de impuesto al valor agregado (IVA) e impuestos a las ventas, o eliminando las exenciones. El problema es que tales medidas aumentarán aún más los costos de los bienes y servicios básicos, ejerciendo una presión adicional sobre los hogares y sofocando la actividad económica general. Los impuestos al consumo son regresivos, ya que no diferencian entre hogares ricos y pobres (que deben gastar una mayor parte de sus ingresos para satisfacer las necesidades básicas). Como mínimo, entonces, estos gobiernos deberían considerar enfoques más progresivos, como los impuestos sobre los ingresos personales y corporativos, las transacciones financieras, la propiedad y la herencia.
Finalmente, la austeridad también está dando paso a una ola de privatizaciones, con 39 países en desarrollo y 20 países de altos ingresos que exploran cómo la venta de activos y servicios públicos podría generar ingresos a corto plazo. Cualesquiera que sean las ganancias inmediatas, la privatización se traducirá en pérdidas a largo plazo de ingresos futuros. Además, las ventas de activos también aumentan el riesgo de bienes y servicios básicos degradados, despidos, captura regulatoria y monopolización (lo que lleva a precios más altos y una inversión disminuida). Debido a estos efectos, muchos gobiernos que privatizaron los servicios públicos en los últimos años ya los han renacionalizado o municipalizado. Quizás el caso más conocido es la remunicipalización de los servicios de agua por parte de París en 2010; la entrega mejoró y los precios cayeron.

¿QUIÉN GANA?
Una de las conclusiones más inquietantes de la última década de austeridad es que estas "reformas" nunca fueron realmente necesarias. Por el contrario, los gobiernos podrían tener, y aún podrían, buscar muchas opciones políticas alternativas que tendrían resultados sociales mucho más positivos.
El problema es que las decisiones de política macroeconómica a menudo son tomadas a puerta cerrada por tecnócratas que no han considerado completamente las consecuencias sociales de sus acciones. Incluso cuando es predecible, el impacto de las políticas de austeridad en los niños y otros grupos vulnerables se produce simplemente como una ocurrencia tardía.
Y sin embargo, las elecciones macroeconómicas y de política fiscal realizadas por los gobiernos durante la última década han sido alarmantes. El G20 comprometió $ 10 billones para apoyar al sector financiero después de la crisis de 2008, y luego pasó los costos al público en general. Una vez que el sector financiero fue rescatado, los encargados de formular políticas, siguiendo el consejo de destacados economistas y de las IFI, decidieron que era hora de buscar la consolidación fiscal. A medida que se redujo el gasto público, decenas de millones de personas fueron empujadas a la pobreza o experimentaron una disminución en sus niveles de vida, y la clase media fue exprimida como nunca antes.
No obstante, el impulso mundial hacia la austeridad continúa, aunque obviamente socavará aún más el crecimiento, amenazará el empleo y sembrará las semillas del descontento social y político. Por lo tanto, es razonable preguntar a quién debe servir este modelo de desarrollo.
Claramente, la "prudencia fiscal" se ha utilizado como un caballo de Troya para enriquecer a los ricos y reforzar el " Consenso de Washington ": un enfoque de desarrollo que exige un sector público reducido y una expansión de los servicios privados. Según este modelo, la austeridad pone en marcha un círculo vicioso, mediante el cual una contracción de los presupuestos públicos reduce el crecimiento económico y los ingresos, lo que lleva a los gobiernos a buscar aún más políticas para minimizar el tamaño del sector público. Por lo tanto, tienen que recurrir a la entrega privada.
MÁS ALLÁ DE LA AUSTERIDAD
Los recortes presupuestarios no necesitan ser la "nueva normalidad". Incluso los países más pobres tienen alternativas . Específicamente, los gobiernos pueden crear un espacio fiscal para los servicios públicos y las políticas de desarrollo a través de impuestos progresivos, una represión de los flujos financieros ilícitos, una mejor gestión de la deuda, reservas fiscales y de divisas, marcos macroeconómicos más acomodaticios, inversiones públicas bien priorizadas y, en el caso de países de bajos ingresos: cabildeo para una mayor ayuda.
Todas estas alternativas han sido respaldadas por las Naciones Unidas y las principales IFI. Y muchos gobiernos han estado confiando en ellos durante décadas, lo que demuestra que la austeridad autodestructiva no es la única opción.
Por ejemplo, Costa Rica y Tailandia han reasignado los gastos militares para financiar la atención médica universal. Y en los últimos años, muchos países han aumentado la inversión social al gravar no el consumo, sino los ingresos, las ganancias corporativas y la propiedad. Bolivia, Mongolia y Zambia están financiando pensiones universales de vejez, prestaciones por hijos y otros esquemas a partir de impuestos sobre la minería y la extracción de gas natural. Los gobiernos anteriores de Brasil utilizaron un impuesto a las transacciones financieras para pagar las protecciones sociales ampliadas. Ghana, Liberia y las Maldivas han introducido impuestos sobre el turismo; Argelia, Mauricio y Panamá han complementado los ingresos de la seguridad social con altos impuestos al tabaco.
Además, un informe de la Organización Internacional del Trabajo muestra que muchos países han ampliado la cobertura de la seguridad social para lograr la protección social universal, en lugar de permitir que los sistemas de bienestar se erosionen. Más de 60 países han renegociado con éxito la deuda soberana, y más de 20 países, incluidos Ecuador, Islandia e Irak, han incumplido o repudiado la deuda (a menudo nacionalizada deuda del sector privado), utilizando los ahorros para financiar programas sociales. Chile y Noruega, entre otros, están utilizando reservas fiscales para apoyar el desarrollo social. Y muchos otros países están utilizando el gasto deficitario y marcos macroeconómicos más acomodaticios para satisfacer las apremiantes demandas fiscales en un momento de lento crecimiento.
Como muestran estos ejemplos, los gobiernos no necesitan verse arrinconados recortando el gasto público. En cambio, pueden crear el espacio fiscal necesario para invertir en las fuentes de crecimiento futuro y perseguir los Objetivos de Desarrollo Sostenible de la ONU , con los que todos se han comprometido.

LA NECESIDAD DE LO NUEVO
Al enfrentar crisis a gran escala, los responsables políticos tienen la obligación de repensar el statu quo . Después del colapso financiero de 1929, la administración del presidente de los Estados Unidos, Franklin D. Roosevelt, respondió a la Gran Depresión con el New Deal, que equivalió a una revisión fundamental del modelo económico y de desarrollo prevaleciente en Estados Unidos.
Ante la desaceleración del crecimiento, el aumento de la desigualdad y la inminente crisis climática, hoy se requiere un impulso político igualmente ambicioso . La continua debilidad de la recuperación global posterior a 2008 presenta una oportunidad no para recortes a corto plazo, sino para nuevas políticas a largo plazo para generar un crecimiento más inclusivo y sostenible. Cuando se trata de revitalizar las economías y mantener nuestros compromisos de desarrollo, la austeridad debería ser lo último en la agenda.
Es hora de que los líderes mundiales abandonen un enfoque que beneficie a unos pocos a expensas de la mayoría. No solo la última década de austeridad ha sido un fracaso; nunca debería haber sucedido en primer lugar.

Autores:

Isabel Ortiz, Directora del Programa Global de Justicia Social en la Iniciativa para el Diálogo de Políticas en la Universidad de Columbia, fue Directora de la Organización Internacional del Trabajo y UNICEF, y una alta funcionaria de las Naciones Unidas y el Banco Asiático de Desarrollo. 

Matthew Cummins es un economista que ha trabajado en el Programa de las Naciones Unidas para el Desarrollo, UNICEF y el Banco Mundial. 


viernes, 27 de septiembre de 2019

Imagen del día: la deuda de la Seguridad Social bate récord y se acerca a 50.000 millones

ABC

La deuda de la Seguridad Social está en máximos históricos y se acerca ya a la barrera de los 50.000 millones de euros, tras haberse disparado más de un 80% en apenas dos años.
Este repunte es consecuencia de la necesidad del Estado de financiar el pago de las pensiones, para los que la Seguridad Social ha pedido créditos anuales a la Administración Central. Actualmente el sistema debe desembolsar casi 10 millones de pensiones públicas. 
La escalada del endeudamiento de la Seguridad Social está aumentando la deuda pública total de España, que se sitúa actualmente por encima de 1,2 billones de euros. 

martes, 17 de septiembre de 2019

El 37,6% de los graduados trabaja en puestos para los que no hace falta título

España es el país más sobrecualificado de toda la Unión Europea
PABLO SEMPERE Madrid  16 SEP 2019 - 18:05 CEST
El 37,6% de los graduados trabaja en puestos para los que no hace falta título
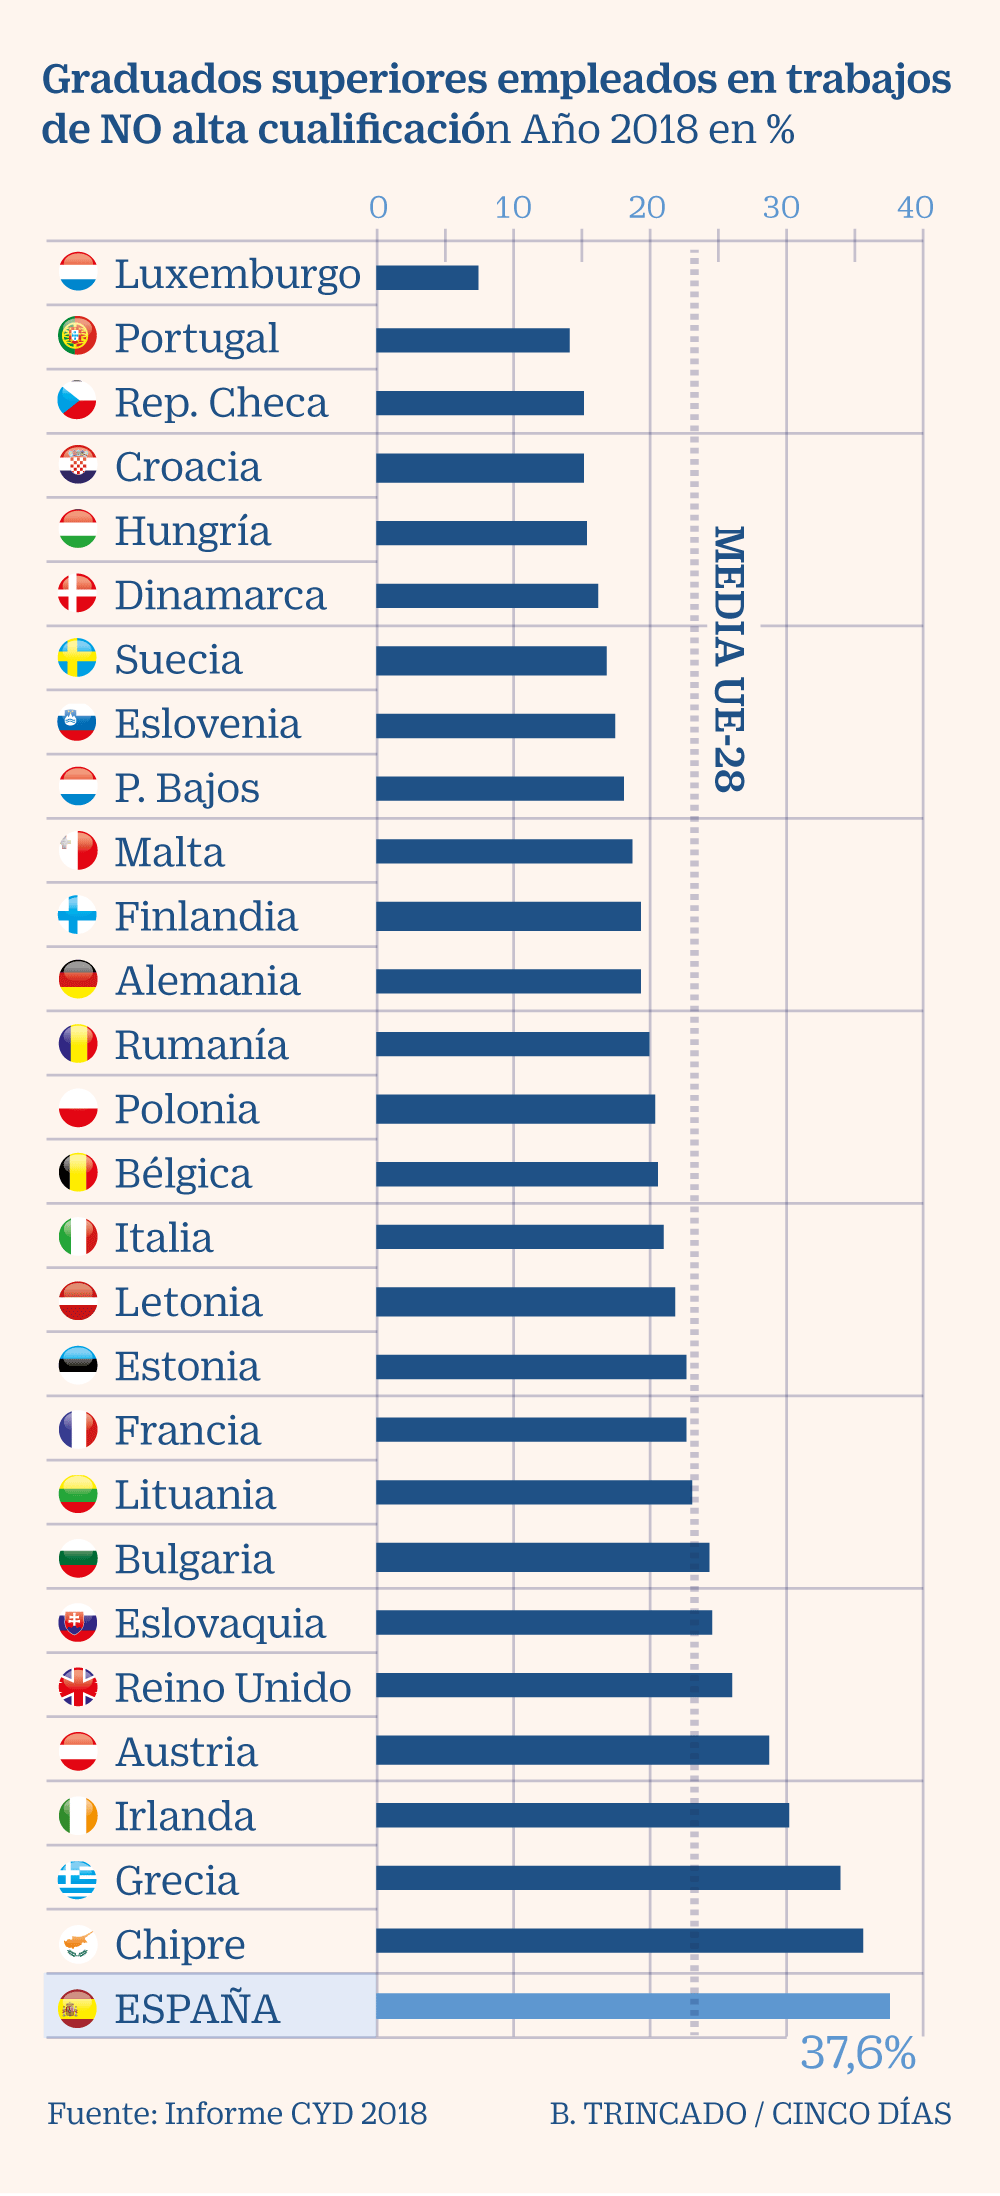
La sobrecualificación ahoga a España. Durante 2018, de todos los graduados superiores del país que estaban trabajando, el 37,6% lo hacía en puestos para los que no era necesaria la titulación adquirida. Es la cifra más alta de toda la Unión Europea, que crece cinco décimas respecto al ejercicio anterior (37,1%), alejando al país de la media del continente, que supera por poco el 23%. Solo zonas como Chipre y Grecia –con un 35,6% y 33,9% respectivamente– se quedan cerca de España, que se distancia a su vez de lugares como Luxemburgo (8%) o Portugal, República Checa, Croacia, Hungría, Dinamarca y Suecia, que se mueven entre el 14% y el 17%. Los datos los ofrece la decimoquinta edición del Informe CYD, presentado este lunes en Madrid.

La demanda de puestos de alta cualificación, generalmente realizada por los que son graduados superiores, suele exceder la oferta que realizan las empresas, determinada en buena medida por la estructura productiva de una economía y la situación coyuntural por la que atraviesa. El desajuste producido implica, por un lado, la existencia de parados con estudios superiores y, por el otro, de empleo no encajado, en el sentido de que personas con un nivel superior de estudios acaban trabajando en puestos para los que no se necesita un nivel de cualificación tan elevado, dando paso al fenómeno de la sobretitulación.


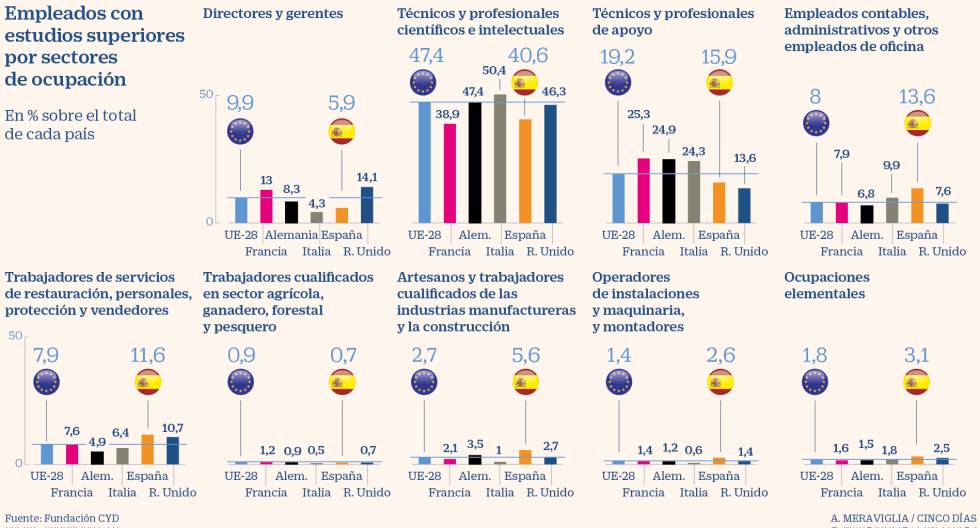
El ascenso español anual ha sido muy parecido al del resto de los países del entorno, pero la situación de la que partía lo deja en una situación de clara desventaja. Si se compara con Francia, Alemania, Reino Unido e Italia, España es el único en el que menos de la mitad de los titulados superiores (46,5%) que trabajan lo hacen como directores y gerentes técnicos (en un 5,9%) o técnicos y profesionales científicos e intelectuales (en un 40,6%). En el resto de los territorios analizados estas dos categorías superan el 50%, e incluso el 60% en el caso británico.
Donde España sí gana es en las tareas entendidas como elementales y en los trabajos de restauración, ventas o servicios. El 14,7% de los graduados trabaja en estas categorías, frente al 9,7% de media de la UE. Lo mismo sucede en los puestos contables, administrativos y de oficina. La cifra española se sitúa en el 13,6%, lejos del 8% de media europeo. Es necesario por todo ello, explicó Francesc Solé, vicepresidente de la Fundación CYD, buscar soluciones a este desequilibrio, ya que hay muchos estudiantes que no ven recompensado el esfuerzo de su formación.
Por un lado, continuó Martí Parellada, uno de los coordinadores del informe, se deben tener en cuenta alternativas como las prácticas curriculares en las empresas; una FP Dual universitaria, con pasarelas sólidas entre el mundo de la FP y el de la universidad; o programas de doctorados industriales, para promover que estos perfiles se dirijan también al ámbito empresarial y no únicamente al académico. Por el otro, matiza, también hay que pedir responsabilidades al modelo productivo y a las oportunidades laborales que este ofrece, porque no todo depende de la universidad. De hecho, insistió, “este es un tema que se está trabajando de manera intensa en los campus”. No habría que olvidar tampoco , recordó, dotar a las entidades educativas de más autonomía, presupuesto y flexibilidad para poder encarar los cambios que vean necesarios. “Hay universidades con más de 30.000 alumnos. Eso es una multinacional. Se necesita capacidad de maniobra”, señaló Francesc Solé.
La sobretitulación no solo lleva a que muchos graduados trabajen en puestos entendidos como menores. También incide en sus tasas de desempleo. En España, de hecho, la población con educación superior que se mueve entre los 25 y los 69 años sufre unas tasas de paro del 8,9% (el doble que la media de la UE), que ascienden al 14,9% si se considera solo a los jóvenes menores de 30 años. Pese a ello, recordaron los expertos, “la tasa de desempleo de los graduados es inferior a la del resto de la población activa. También tienen más salarios y capacidad de promocionar en el trabajo”.

Así, los titulados superiores españoles de entre 25 y 64 años tenían durante 2018 una tasa de actividad un 10,3% superior a la del conjunto de la población, una tasa de empleo un 17,4% más elevada y una tasa de paro prácticamente un 40% más reducida. Por su parte, los ingresos de un graduado superior en España doblaban a los de alguien que únicamente tenía estudios obligatorios, una prima salarial superior a la que se daba en el conjunto de la OCDE.

miércoles, 15 de mayo de 2019

La brecha de riqueza entre regiones tardará 80 años en rebajarse a la mitad

Madrid  

En las últimas seis décadas, España ha vivido “un periodo de rápido crecimiento de rentas y de moderado aumento de la población y el empleo”, si bien el comportamiento “no ha sido uniforme”, dando lugar a importantes “disparidades” por regiones. Así lo concluye el análisis económico de la etapa 1955 a 2016 que acaba de publicar Fedea y en el que detalla que aunque esta brecha va reduciéndose progresivamente, el ritmo es tan lento que se tardarían 80 años en recortar a la mitad las diferencias de riqueza que persisten hoy entre las comunidades autónomas.
El informe de la Fundación de Estudios de Economía Aplicada (Fedea), La dinámica territorial de la renta en España, 1955-2016: una primera aproximación, recoge que en este periodo la población ha aumentado un 59%; el número de ocupados, un 63%; el PIB se ha multiplicado por 8,6; y la renta real por habitante ha aumentado un 2,76% anual, siendo hoy 5,4 veces superior a la de 1955.

Este es el resultado de un camino sinuoso que el director de Fedea, Ángel de la Fuente, divide en cinco etapas: una primera expansiva, de 1955 a 1974; una de crisis entre 1973 y 1985; un nuevo auge desde entonces a 2007, con un breve retroceso a comienzos de los noventa; la Gran Recesión que se alargó hasta 2013; y el periodo de recuperación actual.
Así, entre 1955 y 1989 las diferencias de renta per cápita entre regiones se redujeron a la mitad mientras que el ritmo de equiparación se ha estabilizado desde entonces. Según Fedea, cuyo informe ha contado con la financiación de BBVA y la colaboración del Ministerio de Economía, volver a lograr una reducción a la mitad de la brecha de rentas actual no se lograría hasta los albores del próximo siglo.
Hasta los años ochenta, la convergencia de renta por habitante con la media nacional fue a la baja para las grandes comunidades industriales (Madrid, País Vasco y Cataluña), estabilizándose luego con una ligera tendencia alcista, y creciente para las comunidades del sur (Andalucía, Extremadura, Castilla-La Mancha o Murcia) que se estancan en las últimas tres décadas. A su vez, las regiones del noroeste han mantenido un crecimiento estable, las de la cuenca del Ebro o el Levante, un movimiento sostenido a la baja, y los territorios insulares han mantenido una tendencia claramente al alza durante la mayor parte del periodo que se ha visto revertido en buena medida durante la última recesión.
Esta evolución viene también marcada por el movimiento geográfico de la población, que ha tendido a concentrarse en las zonas más ricas, con un incremento del 60% de las regiones industriales entre 1950 y 1980 o una salida del 20% de los territorios del sur en el mismo plazo.
Así, en cuestión de renta per cápita, las comunidades más pobres han mejorado y las más ricas han perdido terreno, si bien el ritmo de convergencia ha ido rebajándose hasta el 0,82% anual. En estos 60 años, los ciudadanos de nueve regiones han ganado renta, los de siete la han perdido y los de Andalucía y La Rioja se quedan casi igual. En el proceso, Extremadura se ha mantenido como la región más pobre mientras que Madrid ha arrebatado al País Vasco el primer puesto en rentas.