martes, 6 de marzo de 2018

El problema no está en las pensiones, está en los salarios

CincoDias

El sueldo más común es de 1.178 euros, relativamente más modesto que la pensión media de retiro de 1.077

El problema no está en las pensiones, está en los salarios

Los sindicatos y los partidos políticos de izquierda han puesto estos días a los pensionistas a hacer gimnasia, un auténtido dinamizador de la salud de los mayores. Con efervescente y súbita indignación, los jubilados han inundado las calles de las grandes ciudades en demanda de unas pensiones dignas, acordes con la magnitud de la recuperación de la economía que cacarea el Gobierno. El maratón de manifestaciones, que ha llegado al Congreso, es la expresión genuina de uno de los recurrentes ejercicios de propaganda electoral y demagogia política más clamorosos que se recuerdan, porque se produce en un contexto parlamentario en el que el pacto para reformar y asegurar las pensiones en el futuro, más urgente que nunca, es imposible por la incapacidad de los políticos para hablar y entenderse.

La semana pasada el Pacto de Toledo, ese foro parlamentario otrora fructífero y que ahora parece una excusa para dilatar las soluciones, ha estado a punto de saltar por los aires porque la ambición de unos ha querido imponer el carro antes que los bueyes: un cambio la revalorización antes que solucionar cómo se financian las rentas de nueve millones y medio de pensionistas con unas cuentas deficitarias en cerca de 20.000 millones de euros y sin dinero para abonar la extra del verano que no salga de la manivela de la deuda. Lo primero es antes, señorías.

Luego veremos en detalle por qué puede parecer hasta extemporánea la prisa por subir las pensiones. Ahora sería conveniente saber por qué se ha producido este estallido que ha cogido por sorpresa al presidente del Gobierno, y que pretende reventarle el único flanco electoral que él creía seguro. En apenas unas semanas hemos pasado de transitar por una legislatura pasiva y de política languideciente a una agitación desconocida porque en algunos despachos políticos se ha pensado que no vale la pena estirar más el chicle y apostar por la ruptura y una convocatoria electoral. Las elecciones catalanas y las expectativas de Ciudadanos han subido la bilirrubina en unos y el miedo en otros, y los partidos han armado de munición pesada la maquinaria electoral. 

Falta un año bien largo para las elecciones autonómicas, locales y europeas, y ya ha empezado la campaña que todo lo mediatiza y paraliza. De estar el Presupuesto de 2018 a punto, se ha pasado a que no haya ni Presupuesto, ni financiación autonómica, ni pacto de pensiones, pues todo ello daría oxígeno a un Gobierno bajo mínimos en las encuestas, y se le pasaría el arroz a los emergentes. El PSOE, que cree haber desaparecido como primer grupo de oposición por su pasividad parlamentaria y la ausencia de su líder de la bancada, ha activado la baza de las pensiones para neutralizar el activismo naranja.

Así las cosas, Rajoy piensa que quieren hacerle la petaca y que puede perder la única batalla que tenía ganada sin salir a campo abierto. Los pensionistas son los suyos, los que le respaldan en las urnas, porque hizo bandera de no tocar las pensiones cuando arreciaba la gran recesión y la presión financiera sobre el Estado, cuando en los países rescatados Bruselas metió la mano en los bolsillos de los mayores. No se olvida que el PSOE pagío muy caro congelar las pensiones en 2010 y él lo había evitado con una descomunal subida de impuestos.

Que los políticos resuelvan sus cuitas y que hagan el menor daño posible a los administrados. Ahora vayamos a los números. ¿Es este el mejor momento para subir las pensiones? ¿Son las cuantías sonrojantemente bajas? ¿Son los pensionistas el colectivo peor tratado en la crisis, o el mejor atendido? ¿Hay recursos para pagar las alzas sin riesgo para la caja? ¿Hay dinero en la caja? ¿De dónde pueden salir las perras para hacerlo sin riesgos?

Todo depende del color del cristal a través del que se mire. Relativamente es más fácil sostener que los salarios son bajos, que son las pensiones las que son bajas: el salario más frecuente en España en la última encuesta de estructura salarial (de 2016) era de 1.178,4 euros al mes, por catorce pagas, mientras que la pensión media de jubilación es ahora de 1.077,8 euros, también por catorce pagas. Una pensión como un salario; o al revés, un salario como una pensión, que es más sorprendente. ¿Quién tendrá más capacidad económica, un asalariado con un sueldo de 1.178 euros, o un pensionista con 1.077, teniendo en cuenta, cuestión no menor, que las necesidades de gasto del primero son muy superiores a las del segundo?
Una diferencia de las necesidades que se intensifica en términos agregados si advertimos que los trabajadores jóvenes, donde se concentra la mayoría de estos sueldos, tienen obligaciones financieras importantes (hipotecas, hijos, colegios, etc.), mientras que la población jubilada tiene menos necesidades vitales, y cuenta, además, con una acumulación patrimonial muy superior. Las propias cuentas financieras de la economía que detalla el Banco de España revelan que los españoles tienen 771.000 millones de euros de deuda, sobre todo de carácter hipotecario, mientras disponen de más de 835.000 millones de euros solo en depósitos bancarios. 

Eso sí: unos tienen el dinero (los jubilados de forma mayoritaria) y otros, las deudas (los jóvenes hipotecados).


Visto así, dónde está el problema: en la cuantía de las pensiones, o en la de los sueldos. Mirado de forma aislada, valen todas las respuestas; pero comparados con criterio, parece más pertinente elevar los salarios que hacerlo con las pensiones. Mientras que estas no han perdido apenas poder de compra en los últimos seis años (dos de crisis y cuatro de recuperación) porque aunque han subido un 0,25% al año, ha habido desinflación salvo en 2017, los sueldos avanzan muy poco, y lo hacen tras haber bajado un fuerte escalón tras la recesión. Las empresas tienen ahora más capacidad que el Estado.


La devalución salarial es el motor de la recuperación manufacturera y de los servicios, pero es también la causa de la caída salarial. La citada encuesta de estructura salarial dice que un 30% de los asalariados cobró (en 2016) menos de 1.229 euros al mes, concentrados casi todos ellos en las edades más jóvenes. En tal franja de remuneración se sitúan los menores de 29 años, mientras que los que tienen entre 30 y 35 años no llegan a los 1.400 euros. Los salarios de quienes tienen de 35 y 45 años rondan los 1.600.
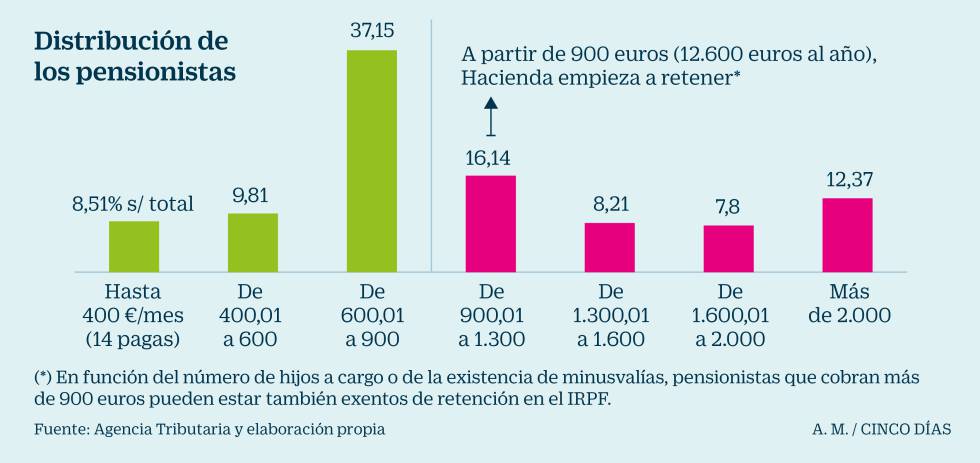
La pensión media de retiro (1.077, que cobran nada menos que 5,88 millones de personas) supera al sueldo medio de la actividad que peor paga (hostelería), al seguro contributivo de paro y por supuesto al salario mínimo. Pero si nos ceñimos al régimen general, en el que se alojan todos los asalariados jubilados, la pensión media de retiro es de 1.222 euros catorce veces al año, donde están más de 4,1 millones de pensionistas. Lógicamente hablamos siempre de pensiones medias de retiro, mientras que la pensión media del sistema (retiro, viudedad, incapacidad, etc.) es de 930 euros al mes, y la más común entre la jubilación, para 3,6 millones de retirados, es de algo menos de 700 euros.

¿Podrían ser más elevadas? Solo si los salarios del pasado que las devengan lo hubieren sido, puesto que la tasa de retorno (porcentaje del último sueldo que representa la primera pensión) es de las más elevadas de Europa, con el 82%. De hecho, en las remuneraciones más bajas el retorno es superior a tal cota. Por tanto, la Seguridad Social es muy generosa en función de lo que se ha aportado, y estamos hablando de las pensiones generadas por las cotizaciones de los últimos 40 años, sin duda los de mejor desempeño económico de la historia y con tasas de asalarización crecientes.

Pero la generosidad tiene una segunda vía de penetración. La pensión mínima de jubilación de mayores de 65 años para quien tiene cónyuge a cargo es de 788 euros al mes (siempre por catorce), y de 638 si no se tiene cónyuge a cargo. Estas cuantías están garantizadas por la ley, y quien no las alcance con las aportaciones durante su vida laboral, recibirá la diferencia por parte del Estado, por parte de los cotizantes más generosos. Y en España están en esa situación nada menos que 2,6 millones de personas, a las que sus aportaciones (sus sueldos, otra vez los sueldos) han caminado más lentas que la pensión mínima legal, que se subía muchas veces sin más justificación que la magnanimidad de los Gobiernos con la pólvora real.

De una forma u otra, las cuantías mínimas han experimentado subidas muy fuertes desde 2007: la mínima con cónyuge a cargo ha subido el 27,5% en diez años (un 2,7% anual, concentrado el principio del periodo), mientras la pensión máxima (congelada varias veces pese a la supuesta contributividad del sistema) solo se ha elevado el 10,36% en el periodo.
En el caso de los autónomos, que tienen pensiones medias más modestas que los asalariados, (718,7 euros por catorce, frente a 1.219,6 por catorce), hay que recordar que disponen de libertad para cotizar por bases mínimas o máximas, pero que lo hacen sistemáticamente por las mínimas y por los periodos mínimos exigidos (15 años). Y lo hacen así, entre otras cuestiones, porque aunque con ello solo financien prestaciones de 450 euros, saben que la ley les garantiza los 788 euros si tienen cónyuge a cargo o los 638 si no lo tienen.

Pero la cuestión, más allá del detalle de cada colectivo, es la debilidad de las cuentas agregadas de la Seguridad Social. En 2017 generaron un déficit de 18.000 millones, tras haber exprimido todas las fuentes de cotización posibles e imposibles. En parte se debe a que las nuevas pensiones de retiro, que superan de media los 1.400 euros, son muy superiores a las que causan baja, y disparan el gasto; además, la longevidad es muy superior y el número de prestaciones se ha disparado a los 9,6 millones. No necesita explicación que el Estado sigue muy estresado con una deuda del 100% de su PIB, y si alguien cree que se han terminado los sacrificios, está engañado.

Entre tanto, las cotizaciones, pese a estar en récord por el avance del empleo, crecen mucho más lentamente porque esta generación de activos no puede sostener a esta generación de pasivos. Por todo ello, parece inevitable una subida de cotizaciones, o de impuestos, pero en paralelo parece conveniente un recorte del retorno de renta (primera pensión sobre último sueldo), o, al menos, un estancamiento de las cuantías. Y hay que recordar que subiendo las cotizaciones, que se antoja ineludible, se corre el riesgo de dañar la ocupación, o, en su defecto, dañar los salarios. Otra vez los salarios. Si se hace lo contrario con cada variable, tendremos unas pensiones más generosas unos años, pero con el riesgo de quiebra.
¿Cuánto se lleva Hacienda de su pensión? Calcule su prestación neta y tipo de retención

Los pensionistas pagan más de 10.000 millones en IRPF por primera vez La retención media alcanza el 7,7%, el nivel más alto de la historia

CincoDias

¿Cuánto se lleva Hacienda de su pensión?

jueves, 23 de noviembre de 2017

Sobre la pretendida ineficacia del boycot a los productos catalanes


No ha llovido este año meteorológico. No han salido setas...pero da igual. Han salido economistas aficionados como setas. Están por todos los lados y, ¡cosa curiosa entre economistas! ...¡Están de acuerdo! De acuerdo en una cosa: que el boycot a los productos catalanes como arma económica en la guerra económica entre independentistas y el resto de los españoles es absurda, que es como "disparase en el propio pie".

Resultado de imagen de cataluñaVeamos. No es que defienda a dia de hoy el boycot contra los productos catalanes, pues considero que aun no ha llegado ese momento y ojalá que no llegue. Pero de eso a decir que es absurda, en el sentido de ineficaz, como arma económica de presión,  esa política de boycot a los bienes y servicios finales producidos en Cataluña por parte de consumidores y empresas del resto de España va un largo trecho.

El "argumento" principal que se suele esgrimir, y no sólo por parte de independentistas sino por parte también de eximios miembros del Gobierno de España empezando por su increíble líder, don Mariano Rajoy, es que al estar  las economía de todas las regiones españolas tan fuertemente integradas, el no comprar productos catalanes perjudica al final a los productores del resto de España que venden sus productos a las empresas catalanas para ser usados como materias primas o productos semielaborados de sus productos finales. Dicho en jerga más técnica, ese boycot tendría unos "efectos perversos" o unas "consecuencias no-intencionadas" y negativas sobre la economía del resto de España que, al margen de por otras razones jurídicas o políticas, desacreditarían totalmente su uso.   

Concretamente, he visto y oído repetidos hasta la saciedad dos ejemplos como apoyo a esa tesis. El caso del corcho para los tapones del cava catalán (a veces se incluye en el "pack" de este ejemplo el vidrio) ha sido paradigmático. Se ha dicho que, puesto que el corcho se produce en Extremadura, el boycot al cava catalán perjudicaría indirectamente a los productores extremeños (o a los productores de vidrio aragoneses que parece que hacen las botellas). El otro ejemplo, ha sido el de las pizzas de la casa Tarradellas en cuya composición se encuentra la harina castellana, el atún gallego, el tomate extremeño, el pimiento murciano y las aceitunas andaluzas. De nuevo el mismo argumento: boycoteando a las pizzas Tarradellas se acaba afectando a los productores de todas esas regiones. Tanto he oído estos argumentos que he llegado a preguntarme si no sería una "campaña" de propaganda impulsada por estas empresas catalanas. 

Pues bien. ¿Qué opinión me merece esta "argumento"? Pues una muy sencilla: es un argumento increíblemente tonto. Y, por más que se repita, no deja r ello de ser estúpido. Veamos. El que una persona del resto de España no se compre una botella de Freixenet para acompañar  una pizza de casa Tarradellas a la hora de la cena como su "respuesta" particular al malestar que le produce el "lío" asociado al procés, no significa que esa persona quede tan compungida r el procés que vaya a ayunar. Lo "lógico" es que disfrute de tan espléndido y opíparo menú, si ése es su "gusto", comprándose una botella de cava valenciano, manchego o extremeño (o incluso de la afamada marca Codorniú, si sus deseos de expresión de su malestar o de castigo vía el boycot se contentan con no comprar a empresas cuya sede social esté en Cataluña) para acompañar una pizza de Campofrío o un salchichón de El Pozo (que creo que no son empresas que produzcan sus no menos afamados productos en Cataluña). La implicación es obvia, los productores de corcho extremeños, de vidrio aragonés, de atún gallego y demás "materias primas" aumentarán sus ventas a esas empresas "no-catalanas" como consecuencia del boycot a los productos "made in Catalonia" en forma parecida a lo que disminuyen sus ventas a las empresas catalanas.

Luego, en principio, y sin mayor análisis, una cosa está clara: que esas desoladoras consecuencias que se auguran sobre los productores españoles no-catalanes resultado del boycot a los productos catalanes son en buena medida irreales y fruto de la incapacidad de tantos economistas aficionados para pensar económicamente un paso más allá de las consecuencias indirectas de una política ecomómica, como es un boicot.

Conocer con precisión el efecto de un boycot como el que analizamos no es factible técnicamente. Requeriría el uso de un modelo de equilibrio general de la economía española. Una aproximación un poco más pedreste podría hacerse mediante el uso de Tablas Inpu-Output regionales. Pero, al nivel de sofisticación teórica de este blog, la conclusión que se puede seguir está clara. No debiera haber efectos reseñables sobre el resto de la economía española del boycot a los productos catalanes, si esa demanda se redirige a otros productos sustitutivos que se hagan en otras partes de España. Sería una circunstancia similar a aquella que se da cuando el consumidor o el cliente de un establecimiento comercial (un bar, una cafetería, una frutería, una carnicería,...) se va a la competencia cuando donde compraba le empiezan a tratar mal. ¿Qué haría el lector si en el bar donde se toma el café todos los días, su dueño empieza a decirle que le roba ("Espanya ens roba") sistemáticamente?

Demostró a este respecto la ex-ministra socialista, la señora Trujillo, un sentido económico mucho más afinado cuando en respuesta a las críticas que se le hicieron cuando defendió el boycot a una conocida marca de agua embotellada catalana, cuyo líquido contenido provenía de un manatial castellano (creo), señaló que lo que sus críticos debieran criticar era esa extraña situación, es decir, que esa agua no-catalana se embotelle con marca catalana por una empresa catalana quedándose así con todo el "valor añadido"  (que yo, por cierto, no sabría decir en qué consiste materialmente hablando, o sea, qué agrega la "marca" a las propiedades fisico-químicas del agua). Para la señora Trujillo, lo propio sería que esa agua se embotellase por una empresa radicada en la zona, revirtiendo así en ella ese "valor añadido".

Finalmente, hay otro argumento contra el boycot que ya abandona el terreno de su eficacia económica entrando en el terreno de la justicia. Se dice que no es justo que paguen justos por pecadores. Que por los intereses de los independentistas están pagando los que no lo son cuando se usa el arma económica del boycot. Cierto. Es de suponer que no todos los empresarios catalanes, ni todos sustrabajadores, piensan que los que vivímos en el resto de España somos unos ladrones que les robamos lo que es "suyo". Pero también es igualmente cierto que, como se ha dicho repetidamente, la clase empresarial catalana, el eje vertebral de la histórica "burguesía" catalana, se ha mostrado enormemmente tibia, cuando no consentidora, con el "procés" soberanista y todos sus malos modos (desde la perspectiva "española", claro está). En ese sentido, me parece que una "respuesta" colectiva (o sea, contra el conjunto de las empresas catalanas) es defendible dados los costes de transacción e información requeridos para deslindar a los empresarios consentidores de los que no lo son. En cualquier caso, la salida de algunas empresas de Cataluña, si su sede fiscal cambia también, podría interpretarse como un intento por parte de ellas de señalizar su distanciamiento con el procés. Si así fuera, el boycot no debería dirigirse contra ellas.

Aeat INFORMA durante los meses Enero a Octubre 2017


A efectos del incremento de otros gastos del rendimiento del trabajo correspondiente a un trabajador activo con discapacidad, se define qué se entiende por trabajador activo. En particular la situación de incapacidad laboral temporal no da derecho al incremento del gasto.
La deducción se aplica en el período impositivo en que se obtengan los rendimientos objeto de reinversión o en el siguiente, y tiene como límite la cuota íntegra del período impositivo de obtención de los rendimientos. Si en dicho ejercicio se tributó de manera conjunta, en el siguiente el límite de cuota referido debe ser la parte que corresponda al contribuyente que realiza la reinversión.
La reducción por irregularidad de los distintos rendimientos no podrá superar 300.000 euros anuales. Si se obtienen varios rendimientos irregulares de una misma naturaleza y superan esa cuantía máxima, la reducción máxima se distribuirá proporcionalmente entre todos los rendimientos de esa naturaleza.
Contribuyente que realiza operaciones de compra y venta de activos financieros en divisas. Debe calcularse la renta obtenida en la moneda extranjera y después convertirla en euros al tipo de cambio vigente en ese momento.
Los beneficios distribuidos por sociedades civiles que hubieran llevado contabilidad ajustada al código de comercio en los ejercicios 2014 y 2015 y que pasan a tributar por  Impuesto sobre Sociedades a partir de 1 de enero de 2016 no se tributan en el IRPF, ni están sujetos a retención e ingreso a cuenta, de acuerdo con la DT 32.3 de la LIS.
En el IRPF no se considera cumplido el requisito previsto en el artículo 27.2 para calificar el arrendamiento como actividad económica, en los casos en que un contribuyente tenga externalizada la gestión de bienes inmuebles subcontratando con terceros profesionalmente dedicados a la gestión de activos, sustituyendo a la contratación de un empleado.
La nueva disposición adicional 45ª de la ley de IRPF , introducida  por el RD 1/2017, regula la tributación de las cantidades percibidas como consecuencia de la  eliminación de la cláusula suelo en los préstamos. Se establece que no se integrarán en la base imponible los importes percibidos ni los intereses indemnizatorios. Sin embargo se deberá regularizar si esas cantidades formaron parte de la base de la deducción por inversión en vivienda habitual o tuvieron la consideración de gasto en ejercicios anteriores.
En la delimitación de los intereses y demás gastos de financiación deducibles del rendimiento del capital inmobiliario, se añade la manera de tributar de los intereses satisfechos en 2016 y en los que, por la aplicación de cláusulas suelo, se alcance el acuerdo de devolución antes de finalizar el plazo de presentación del IRPF por dicho ejercicio. No tendrán la consideración de gasto deducible.
A efectos del límite recogido en artículo 96.2 de la ley de IRPF para determinar la obligación de declarar, se especifica que no deben considerarse las rentas no sometidas a tributación, y tampoco las sujetas al gravamen especial sobre determinadas loterías y apuestas.
·         La prestación por maternidad satisfecha por la Seguridad Social no está exenta de tributación en el IRPF, de acuerdo con el criterio unificado por resolución del TEAC de 2-3-2017.
·         La reducción de los rendimientos por arrendamiento de vivienda resulta aplicable respecto de los rendimientos declarados por el contribuyente. El TEAC ha unificado el criterio sobre lo que debe entender por rendimientos declarados.
·         Las retribuciones correspondientes al permiso remunerado por cuidado de hijos con cáncer o enfermedad grave previsto en el Estatuto Básico del empleado público no están exentas de tributación en el IRPF.
·         El hecho de estar de alta en el censo de empresarios no determina por sí solo que exista obligación de declarar en el IRPF, si no se obtienen las rentas establecidas en el artículo 96 de la ley del Impuesto.
·         La transmisión de bienes mediante pactos sucesorios de aportación, regulados en la Ley 2/2006, de derecho civil de Galicia, tienen la consideración de transmisión lucrativa por causa de muerte del contribuyente, y por tanto en dichos casos no existe ganancia o pérdida patrimonial sujeta al IRPF.
La superación del límite de 600.000 euros de cifra de negocios determina la exclusión de la modalidad directa simplificada en los tres ejercicios siguientes. Pero el haber superado el límite en los tres ejercicios siguientes no abre, a su vez, un nuevo período de exclusión de tres años. Una vez transcurrido el período mínimo de tres años, el contribuyente puede volver a la modalidad simplificada si en el año inmediato anterior cumple los límites excluyentes del método y no renuncia.
A efectos de la aplicación de la deducción por maternidad prevista en el artículo 81 de la LIRPF, el hecho de encontrarse de baja por enfermedad común no significa que la madre trabajadora deje de realizar una actividad por cuenta ajena con cotización a la Seguridad Social o mutualidad correspondiente, sin perjuicio de que deberá cumplir los restantes requisitos previstos en el artículo 81 y en su caso podrá disfrutar de la deducción y del abono anticipado.
Las deducciones familiares del artículo 81.bis de la ley del IRPF para contribuyentes que perciben prestaciones por desempleo o pensiones abonadas por sistemas públicos de seguridad social se extienden también a los contribuyentes en España que perciban dichas prestaciones o pensiones de sistemas públicos de seguridad social correspondientes a otros países.
Las deducciones familiares del artículo 81.bis de la ley del IRPF para contribuyentes que estén de alta en la Seguridad Social o Mutualidad se extienden también a los contribuyentes en España inscritos en sistemas de seguridad social correspondientes a otros países.
El RDL 5/2017 modifica los requisitos que deberán cumplir los deudores hipotecarios, sus fiadores y avalistas, para estar en el umbral de exclusión y aplicarles la exención de la ganancia patrimonial por dación en pago de la vivienda habitual: familia monoparental con cualquier número de hijos, unidad familiar con un menor de edad, convivencia de parientes hasta tercer grado en determinadas situaciones, o unidad familiar con una víctima de violencia de género.
Entidad financiera que devuelve la inversión a los accionistas minoristas que acudieron a su salida a Bolsa. Las cantidades percibidas generarán UNA GANANCIA PATRIMONIAL a integrar en la base imponible del ahorro, por la diferencia entre la totalidad de las cantidades que perciba de la entidad financiera y el importe por el que adquirió las acciones, si entrega las acciones. Si ya hubiese vendido sus acciones, la ganancia patrimonial será el importe que perciba como compensación.
Contribuyente residente fiscal en España, que también ha obtenido rendimientos por trabajo realizado en el extranjero, por el que ha cotizado a la Seguridad Social de ese país, puede deducir esas cotizaciones a la Seguridad Social extranjera como gasto.
Se explica qué se entiende por prestaciones contributivas y asistenciales del sistema de protección del desempleo, a efectos de las deducciones por familia numerosa y deducciones por discapacidad del art. 81.bis, y se enumeran.
A partir del 11-3-2012 se reguló la exención en IRPF de la ganancia patrimonial que se por dación en pago de su vivienda para ciertos deudores situados en el umbral de exclusión. Se enumeran las modificaciones posteriores que amplían el colectivo de aplicación, incluyendo la última aprobada por RDL 5/2017, con efectos desde 18-3-2017.
La condición de discapacitado de pensionistas de la Seguridad Social a los efectos de IRPF, para pensionistas en general se entiende acreditada si tienen reconocida una pensión por discapacidad permanente total, absoluta o gran invalidez. Pero en caso de pensiones NO CONTRIBUTIVAS de discapacidad no se entiende acreditado de forma automática, es necesario el certificado del grado de discapacidad expedido por el IMSERSO o la Comunidad Autónoma.
Inicio de actividad incluida en estimación objetiva, tras darse de baja en otra que haya tributado en estimación directa simplificada durante al menos tres años, podría aplicar la E.O. por la nueva actividad. Si no hubieran transcurrido tres años existirá incompatibilidad y debe tributar en E.D.
Planteado el caso de un matrimonio, titulares al 50 por ciento de una vivienda en la que ha realizado obras de conservación o mejora, por determinados importes y con determinada base liquidable cada uno, se analiza cuál es la base máxima de la deducción correspondiente al contribuyente que puede aplicar la deducción, en el supuesto de que tributen individualmente.
La deducción por obras de conservación o mejora en la vivienda habitual no puede efectuarse sobre las inversiones a las que sea aplicable la deducción para el aprovechamiento de fuentes de energía renovables en la vivienda habitual, se haya aplicado ésta o no. No se puede optar por aplicar una u otra deducción.
En general las cantidades satisfechas por obras de conservación o mejora en la vivienda habitual se atribuyen a todos los propietarios o titulares de derechos reales de uso y disfrute en función de su porcentaje de titularidad, con independencia de la persona a cuyo nombre se realice el pago. Se analiza el caso de las comunidades de propietarios y de los matrimonios en régimen de gananciales o de separación de bienes, siempre que se pueda probar el pago por la persona correspondiente.
Posibilidad de aplicar la deducción por la compra de materiales cuando el propietario de la vivienda sea quien realice materialmente las obras: No, por incumplir el requisito de realizar el pago por los medios descritos a la persona o entidad que realice las obras.
Se analiza la posibilidad de aplicar la deducción en ciertos casos: Obras de instalación de aire acondicionado o de cambio de caldera individual de calefacción; cambio de puertas y ventanas que contribuyan a la eficiencia energética, o pintura.
Se explica cuáles son las obras de conservación o mejora de la calidad, sostenibilidad y accesibilidad en la vivienda habitual, que dan derecho a la aplicación de la deducción. De acuerdo con lo previsto en el Real Decreto 233/2013, de 5 de abril: entre otras, las obras de cimentación, cubiertas, fachadas, instalaciones de electricidad, saneamiento, telecomunicaciones, y mejora de la eficiencia energética.
Se describe cuál es la base máxima de la deducción autonómica por obras de conservación o mejora de la calidad, sostenibilidad y accesibilidad en la vivienda habitual: Base anual de la deducción dependiendo de la base liquidable del contribuyente en individual o conjunta, la base acumulada de la deducción, y el criterio de aplicación cuando concurran varios contribuyentes con derecho a la deducción.
Se detalla en qué consiste la deducción por obras de conservación o mejora de la calidad, sostenibilidad y accesibilidad en la vivienda habitual: Cuantía, supuestos de no aplicación, base de deducción y requisitos. Se aplica por las obras realizadas desde el 1 de enero de 2014 hasta el 31 de diciembre de 2015 en la vivienda habitual.
Para poder aplicar la deducción autonómica por arrendamiento de vivienda habitual se debe disponer de la copia del resguardo del depósito de la fianza o de la denuncia formulada ante la Agencia de Vivienda Social en el momento en que se manifieste la intención de aplicar la deducción.
Se detalla en qué consiste la deducción autonómica por gastos en la adquisición de material escolar y libros de texto, y los diferentes requisitos necesarios para aplicarla dependiendo de que se trate de contribuyentes que formen parte de una familia numerosa o que no formen parte.
La deducción por adquisición de libros de texto y material escolar se puede aplicar por cualquier descendiente que de derecho al mínimo por descendientes y que esté escolarizado en el segundo ciclo de educación infantil, educación primaria y educación secundaria obligatoria, con independencia de su edad. Solo se tienen en cuenta los límites para aplicar el mínimo por descendientes.
La deducción autonómica por adquisición de libros de texto y de material escolar se configura como una cuantía fija y la norma no prevé requisitos de justificación de los gastos soportados. Se considera una cantidad mínima para atender los gastos necesarios para esta finalidad, por lo que no resulta exigible la acreditación documental de los mismos.
La deducción se aplicará por los titulares del contrato, aunque tratándose de matrimonios en régimen de gananciales la deducción se aplicará por ambos cónyuges por partes iguales, aunque el contrato esté a nombre de uno sólo.
Si no se ha efectuado el depósito de la fianza no puede aplicarse la deducción por arrendamiento de la vivienda habitual, aunque el arrendatario haya satisfecho la fianza al arrendador. Sí podría aplicarse si realiza dicho depósito después de celebrarse el contrato pero antes de finalizar el período impositivo.
En declaración conjunta en la que uno de los cónyuges deduce por la adquisición de la vivienda habitual el otro no puede el otro efectuar la deducción autonómica por arrendamiento de vivienda habitual.
Se describe en qué consiste la deducción por arrendamiento de vivienda habitual en las Illes Balears en favor de determinados colectivos (contribuyente menor de 36 años, o persona con discapacidad, o familia numerosa), y se detallan los requisitos necesarios para poder aplicarla.

Los gastos de asistencia a congresos y conferencias organizados y pagados por las empresas farmacéuticas a los profesionales sanitarios, tendrán para éstos la calificación que corresponda según el hecho que motive la invitación. Si el facultativo acude como representante del hospital en que trabaja son rendimientos de trabajo. Si ejerce la profesión libre, o incluso si trabaja en un hospital pero acude a título personal por su prestigio profesional, se trata de rentas de actividad profesional.

Los gastos de asistencia a congresos y conferencias organizados y pagados por las empresas farmacéuticas a los profesionales sanitarios, tendrán para éstos la calificación que corresponda según el hecho que motive la invitación. Si el facultativo acude como representante del hospital en que trabaja son rendimientos de trabajo. Si ejerce la profesión libre, o incluso si trabaja en un hospital pero acude a título personal por su prestigio profesional, se trata de rentas de actividad profesional.
Las cantidades que perciba un contribuyente como consecuencia de la sentencia judicial condenando a la entidad financiera al pago de las costas procesales tributan como ganancia patrimonial en IRPF, imputándose según lo previsto en el artículo 14.1. c) de la Ley del Impuesto, al período impositivo en que la sentencia es firme, con independencia de cuándo se realice la tasación.
Las prestaciones económicas de urgencia social concedidas por ayuntamientos (pago de alimentos, suministros básicos de agua y luz, ropa, alojamiento de urgencia, entre otras) a determinadas personas que se encuentran en situación de necesidad, están exentas del IRPF de acuerdo con el artículo 7. y) de la Ley del impuesto.
Las pensiones no contributivas por invalidez satisfechas con cargo de los Presupuestos de la Seguridad Social no están amparadas por la exención prevista en el artículo 7.f) de la LIRPF estando sujetas a tributación y tendrán la calificación tributaria de rendimientos del trabajo.
En el caso de que un contribuyente viniera percibiendo una pensión por incapacidad permanente absoluta en cuyo se considera acreditado un grado de minusvalía igual o superior al 33% y, al cumplir la edad de jubilación, opte por cobrar la pensión de jubilación ordinaria deberá estar en posesión del correspondiente certificado expedido por órgano competente para poder aplicar el mínimo por discapacidad.
Se actualiza el límite máximo deducible por aportaciones del empresario o profesional a Mutualidades de Previsión Social correspondientes al ejercicio 2017 conforme a lo dispuesto en la Ley de Presupuestos Generales del Estado.
No tendrá la consideración de trabajador activo a los efectos de la aplicación del incremento de gasto deducible de los rendimientos íntegros del trabajo por trabajador activo con discapacidad aquél que se encuentre de baja temporal puesto que la incapacidad laboral temporal (ILT) le exonera de su obligación de trabajar, sin que haya prestación efectiva alguna se servicios retribuidos.
La comunicación al pagador de que se destinan cantidades para la adquisición de vivienda habitual en el modelo 145 a los efectos de la reducción en dos enteros del tipo de retención no implica el ejercicio del derecho a la deducción por lo que no conlleva la obligación de declarar siendo un concepto distinto el de ejercer el derecho a la deducción en vivienda habitual en la declaración presentada.
Las cantidades satisfechas por la cooperativa sus trabajadores-cooperativistas tiene la consideración de rendimientos del trabajo, computándose como gasto fiscalmente deducible las cotizaciones al Régimen Especial de Trabajadores Autónomos de la Seguridad Social.
Si el alquiler de la vivienda de uso turístico no se limitase a la mera puesta a disposición de la misma durante períodos de tiempo, sino que se complementase con la prestación de servicios propios de la industria hotelera tales como restaurante, limpieza, lavado de ropa y otros análogos, las rentas tendrán la calificación de rendimientos de actividades económicas.
Durante los períodos en que el contribuyente se encuentre dado de baja en la actividad económica, los bienes del inmovilizado dejarán de tener la consideración de elementos afectos, por lo que no procederá la consideración de un gasto por amortización de dichos bienes en los referidos períodos.