artículo escrito por carmen giménez, abogado titular de g&g abogados
han decaído muchos derechos de los ciudadanos desde que el 20 de noviembre del año 2012 se impusiera la denominada ley de tasas judiciales, cuya entrada en vigor lo fue dos días más tarde, el día 22 de ese mismo mes
casi 27 meses después de que el anterior ministro de justicia, sr.
gallardón, ‘regalara’, a todos los ciudadanos, el veneno que limitaba el
acceso a la justicia a través de la ‘infame’ ley de tasas judiciales, y
con cambio en la cartera ministerial en el mes de septiembre de 2014
(es decir, hace ya 5 meses), la situación sigue siendo la misma; y ello a
pesar de las continuas, pero nada avanzadas, promesas del actual
titular sr. catalá, ‘estudiante’ por excelencia de las tasas judiciales
parece que la imposición de dicha ‘infamia’ lo fue en directo, y
ahora su modificación, o revisión lo va a ser en diferido, a juzgar por
el tiempo transcurrido desde la toma de posesión del nuevo titular
ministerial
las tasas judiciales son la entrada que hay que pagar en taquilla para poder pedir al juez que nos ayude
con el asunto que tanto nos inquieta: con el cobro de una deuda que no
nos quieren pagar; con el legítimo derecho de un propietario de
recuperar su vivienda porque alguien la ha ocupado de manera ilegal; o
incluso por pedirle a un banco que nos devuelva nuestro dinero ingresado
en preferentes. sin el pago de dicha entrada, el juzgado no nos puede
atender, porque así está establecido por ley.
es decir, con las tasas judiciales, quien tenga patrimonio (vivienda, local, coche, etc.), y carezca de dinero para litigar, o cobre más de 12.780,26 € al año (límite para el ciudadano individual para obtener la justicia gratuita), verá cercenado el libre acceso a la justicia como
derecho fundamental y humano reconocido en el artículo 24 de la
constitución española y en el artículo 47 de la carta de los derechos
fundamentales de la unión europea
no se puede obviar el momento en el que vieron la luz las tasas judiciales, por casualidad, mera coincidencia o porque así se quiso. y ese momento fue precisamente cuando estalló el escándalo de los productos bancarios tóxicos como: preferentes, subordinadas o swaps
pensemos en quién tiene que pagar las tasas, siempre y en todos los casos: el demandante,
es decir, quien pide del juzgado que se le reconozcan sus peticiones o
derechos, y nunca, en ningún caso, el demandado. las cuestiones
siguientes, entonces, son muy fáciles de resolver: ¿es el banco o
entidad financiera quien va a demandar en los casos referidos
anteriormente? ¿es la compañía de seguros quien va a demandar para
obtener la indemnización de un siniestro?. luego, ¿quienes ganan en
estos dos claros ejemplos?
pero bien, aprobadas las dañinas tasas judiciales para los ciudadanos
que no han podido ni pueden reclamar sus derechos, podríamos encontrar,
siquiera un paliativo a ese dolor, con el adecuado uso de los jugosos
ingresos obtenidos, y que ascienden a más de 500 millones de euros, en
la necesaria inversión de dicho importe en justicia
desgraciadamente esto no ha sido así, y prueba de ello son las
múltiples imágenes que se han hecho virales en las redes sociales, como
twiter, de archivos de juzgados inundados por aguas fecales,
con práctica destrucción de los procedimientos; o de archivos alojados
en los wc, o de expedientes amontonados de forma que impiden el paso o
tan siquiera ver al funcionario; o los expedientes trasladados en carros
de supermercado (¿será eso el expediente electrónico?). juicios que se
señalan para 2017, 2018 o incluso para 2019; o la existencia de un único
psicólogo-forense para los 700.000 habitantes que tiene la provincia de
toledo. es decir, la inversión en medios para la justicia ha ascendido a un saldo de 0 €.
en este punto el ministerio de justicia también ha faltado a la
verdad, veámoslo. no solo en palabras del ministro impositor de las
tasas, sino también en distintas comparecencias parlamentarias de
diputados del gobierno, así como en el propio twiter oficial del
ministerio de justicia (@justiciagob), se nos indica a los ciudadanos
que las tasas serán destinadas a la financiación de la justicia
gratuita. tampoco ese ha sido su destino. ya algún consejero de justicia
de comunidad autónoma, le ha reclamado al sr. catalá que le ingrese el
importe que le corresponde a su autonomía
entonces, ¿dónde ha ido a parar ese dinero de los ciudadanos?: pues francamente, no lo conocemos,
porque por no saberlo, no lo sabe ni el propio gobierno ni su
ministerio responsable, como así responde por escrito a una pregunta
realizada por un diputado del grupo mixto (concretamente de compromís),
tal y como adelantaba la semana pasada idealista news, publicando el texto oficial del congreso de los diputados con el contenido de la respuesta del gobierno.
y como vivimos en el país del lazarillo de tormes, que es el que
gobierna, con mayoría absoluta, quien ha generado tal desaguisado, la
cuestión tiene truco: mientras nos contaban lo que ya he señalado en
párrafos anteriores, escribían otra cosa diferente en la ley, al
reflejar que las tasas estarán “vinculadas” que no “afectadas” a
determinados gastos. es decir, el importe recaudado, se puede destinar a cualquier partida o gasto previsto en
los presupuestos generales del estado que no sea necesariamente
justicia, aunque a día de la fecha ni el propio ministerio de justicia
tiene esa información, la del destino de lo recaudado
para terminar, dos cuestiones me quedan por añadir, una reflexión y un agradecimiento:
1.- que la corrupción solo se palia y elimina con inversión en
justicia y con un poder judicial independiente del poder ejecutivo o
poder político
2.- mi agradecimiento a quienes me han nutrido, y me siguen
nutriendo, de tanta información y sabiduría, y cuya “inteligencia
colectiva” queda reflejada en este artículo, y que no es otra que la
cada vez más mediática brigada tuitera, a quien considero también autora
del mismo. especial mención para uno de sus fundadores, josé muelas,
decano del ilustre colegio de abogados de cartagena visitar la web de g&g abogados
"Y no sólo a Grecia. La Deuda Total atenaza al Mundo Global. No
podemos seguir viviendo por los siglos de los siglos del dinero de los
demás. Y a eso se le llama Deuda Total. Endeudados hasta las cejas. La
deuda externa es la suma de las deudas que tiene un país hacia entidades
extranjeras. Se componen de deuda pública (la contraída por el estado) y
deuda privada (la contraída por particulares). La deuda externa con
respecto a otros países se da con frecuencia a través de organismos como
el Fondo Monetario Internacional o el Banco Mundial. Cuando un país
deudor tiene problemas para pagar su deuda (esto es, para devolverla
junto con los acordados intereses) sufre repercusiones en su desarrollo
económico e incluso en su autonomía. En el siguiente enlace leerán cosas
como Confiscar parte de los activos financieros, sería la forma más
rápida que tienen los gobiernos para conseguir fondos para poder
reestructurar de forma ordenada y rápida la deuda. A cambio se lograría
limpiar de una vez por el sistema financiero y lo más importante reducir
la deuda de todos los actores a niveles asumibles que realmente
permitan relanzar el crecimiento. También, que en la antigua Mesopotamia
lo tenía mucho más claro que nosotros. Para evitar que sus ciudadanos
cayeran en la esclavitud de la deuda, las condonaciones generales y
masivas de todas las deudas era algo que se solía hacer de forma
periódica ¿qué hacemos ahora?....", nos escribe Juan Miguel A.
economista, que nos envía el siguiente enlace:
Capital Bolsa
destaca que The Boston Consulting Group, en un análisis llamado Back To
Mesopotamia? publica un gráfico en el que se muestra las
reestructuraciones de deuda necesarias en diferentes países, para que
alcanzaran un nivel sostenible, que BCG fija en el 180%
Si cómo sucede ahora la deuda sigue creciendo de forma más rápida que
la economía llegará un momento que a los políticos no les quedará otra
solución que reconocer que una reestructuración de la deuda es
inevitable. Para que la deuda sea sostenible su nivel global (gobierno,
empresas y hogares) no debe superar el 180% del PIB. Esto significaría
que en la Euro zona tendría un excedente de deuda o deuda impagable de
unos 6,1 billones de euros.
En algunos países el recorte de deuda necesario para que alcancen el
180% Deuda/PIB sería relativamente fácil de aplicar. Este es el caso de
Italia donde el grueso de su deuda está concentrada en los bonos
soberanos. Una quita del 47% en la deuda soberana italiana sería
suficiente para reducir la deuda global del país por debajo del 180% del
PIB. En otros países será también necesaria una quita de la deuda que
soportan las empresas y hogares empezando por los créditos hipotecarios.
Para que sea efectiva, las quitas tendría que conducir a una reducción
real de la carga de la deuda del deudor, y no sólo a un ajuste en el
balance del acreedor.
Obviamente condonar 6 billones de euros de deuda tendrá algún que otro
impacto en los acreedores. Se estima que la banca Europea perdería el
10% del valor de sus activos, la mitad de los 6 billones. La mayoría de
ellos quedarían en una situación de insolvencia. La mayoría de los
actuales accionistas verían como sus bancos valen cero euros y estos
deberán ser rescatados por los Estados que de facto se convertiría en el
propietario del sector bancario en Europa.
Para rescatar a la banca a nivel Europeo, sólo quedaría una solución.
Apropiarse de la riqueza de los ciudadanos. La forma más rápida de
hacerlo, nos la han marcado a la perfección en el caso de Chipre. Un
impuesto confiscatorio sobre los activos financieros de sus ciudadanos.
Obviamente esto a todos nos parece una auténtica barbaridad, pero
también debemos ser conscientes de una cosa. Tal como estamos ahora
mismo, la realidad es que los depósitos, acciones, bonos que podamos
tener no valen lo que realmente creemos que valen o nos dicen que valen y
que en el fondo a medio largo plazo, ni los hogares ni las empresas ni
los gobiernos tienen capacidad para devolver sus deudas.
Confiscar parte de los activos financieros, sería la forma más rápida
que tienen los gobiernos para conseguir fondos para poder reestructurar
de forma ordenada y rápida la deuda. A cambio se lograría limpiar de una
vez por el sistema financiero y lo más importante reducir la deuda de
todos los actores a niveles asumibles que realmente permitan relanzar el
crecimiento.
En el gráfico podéis ver la tasa de confiscación de los activos
financieros necesaria por país. En España el 56%. Los Chipriotas de
momento han sido más afortunados sólo les han pedido entre un 6% y un
10%.
Obviamente, hay otra forma de hacerlo. En lugar de confiscarte la mitad
de tu riqueza de un golpe, se puede ir haciendo progresivamente, sin
que te des cuenta. Al igual que cuando se intenta cocinar una rana se va
subiendo la temperatura de la olla poco a poco para que se vaya
acostumbrando y no salte. El resultado es el mismo, sólo que el proceso
es más lento y en nuestro caso más lenta será la salida del túnel.
Teniendo en cuenta que el resultado final es inevitable, y que te
acabarán confiscando más del 50% de tu riqueza, mejor que lo hagan de
una sola vez para que el menos nos podamos cabrear lo suficiente para
exigir las medidas para que esto no vuelva a suceder.
En la antigua Mesopotamia lo tenía mucho más claro que nosotros. Para
evitar que sus ciudadanos cayeran en la esclavitud de la deuda, las
condonaciones generales y masivas de todas las deudas era algo que se
solía hacer de forma periódica.
Portada » Confidencial » Aznar Jr. se adjudica la gestión de €18.000 millones de activos del Banco Malo (Sareb)
Todo
perfectamente legal pero espero que ya os hubiera quedado claro a estas
alturas del partido que algunos iban a ganar mucho dinero con la
creación del invento de la Sareb o Banco Malo mientras que las pérdidas
correrán a cargo de los de siempre. Los ciudadanos.
Haya Real Estate es una inmobiliaria que pertenece Cerberus,
un fondo distress (alias fondo buitre) con sede en Nueva York, que a
finales de septiembre de 2013 le compró a Bankia su filial de gestión
inmobiliaria denominada por aquel entonces Bankia Habitat. Cerberus no
compró ningún inmueble de Bankia, no fue una venta de activos, sino
básicamente una externalización por la que Haya Real Estate se quedaba
los 500 empleados que tenía Bankia Habitat y la plataforma tecnológica
de la empresa para comercializar los inmuebles que la entidad se había
ido tragando con la crisis.
Posteriormente Bankia traspasó gran
parte de sus activos inmobiliarios a la Sareb o Banco Malo. A cambio y
por vender los inmuebles traspasados al Banco Malo, este acordó con las
entidades financieras pagarles una comisión del 3,5% por vender los
inmuebles que le han colocado. En el caso de Bankia, después de la venta
realizada de su filial de gestión inmobiliaria, la empresa que recibirá
la comisión por realizar dicho trabajo de comercialización será Haya
Real Estate.
¿Y quién esta en Haya Real Estate?
Pues cómo presidente tenemos a Juan Manuel de Hoyos Martínez de Irujo, compañero de colegio de el ex presidente José Maria Aznar. En el consejo de Haya Real Estate también encontramos a José Maria Aznar Botella, es decir a Aznar Jr.
Por
cierto, justo antes del verano, Haya Real Estate, se adjudicaba también
la gestión de los activos inmobiliarios de Cajamar. Lo que le permite
convertirse en la mayor gestora inmobiliaria de España.
Hoy
la Sareb ha anunciado el falló de su concurso para adjudicar la gestión
comercial de sus activos y ¿adivináis quién se ha llevado el mayor
pedazo de la tarta?
Haya Real Estate (Aznar Jr.) ha sido elegida para gestionar durante cinco años un paquete de 52.000 préstamos vinculados al sector inmobiliario originados por Bankia y adquiridos posteriormente por Sareb por un importe de unos 18.000 millones de euros.
La cartera adjudicada a Altamira Asset Management está formada por 44.000 inmuebles y préstamos al promotor originados por Catalunya Caixa, BMN y Caja3, por los que Sareb desembolsó unos 14.000 millones de euros.
La cartera adjudicada a Servihabitat, contiene 30.300 inmuebles y créditos de NCG, Liberbank y Banco de Valencia, valorados en el momento de la transmisión a Sareb en unos 9.200 millones de euros. Tanto esta cartera como la de Altamira han sido adjudicadas por un periodo de siete años.
También se adjudicó a Solvia (Banco Sabadell) , una cartera formada por 42.900 activos y con un valor de compra cercano a los 7.000 millones de euros.
Efectivamente, la sociedad para la que trabaja Aznar Jr. y Juan Manuel de Hoyos Martínez de Irujo, compañero
de pupitre del ex presidente Aznar es la que se ha adjudicado el mayor
trozo de la tarta, nada más y nada menos que €18 mil millones de euros o
cerca del 33% de todos los activos que tiene el Banco Malo. Una
adjudicación que le puede generar más de €500 millones de ingresos en 5
años.
El negocio puede ser redondo, ya que Haya Real Estate se
encargará de gestionar la venta de los activos a cambio de una comisión
pero si estos activos se venden a pérdida está irá a cuenta de la Sareb.
¿Quién dijo que la creación del Banco Malo no iba a ser un buen
negocio?
CAMBRIDGE
– Mucha gente cree que el crecimiento económico es un objetivo
moralmente ambiguo - aceptable, se diría, sólo si es ampliamente
compartido y sostenible desde el punto de vista medioambiental. Pero,
como le gusta decir a mi padre, ¿"Para qué hacer algo difícil si se lo
puede hacer imposible"? Si no sabemos cómo hacer crecer las economías,
es evidente que tampoco sabemos hacerlas crecer de manera inclusiva y
sostenible.
Los
economistas llevan mucho tiempo enfrentando el tema del balance entre el
crecimiento y la equidad. ¿Cuál es la naturaleza de este compromiso?
¿Cómo se lo puede minimizar? ¿Es sostenible el crecimiento si lleva a
mayor desigualdad? ¿Se ve obstaculizado el crecimiento a causa de la
redistribución?
Mi
opinión es que tanto la desigualdad como el bajo crecimiento son a
menudo el resultado de una forma particular de exclusión. Según la
famosa frase de Adam Smith, "Nuestra cena no proviene de la benevolencia
del carnicero, el cervecero ni el panadero, sino de su preocupación por
sus propios intereses". Entonces, ¿por qué el crecimiento no habría de
incluir los intereses particulares de los agentes económicos en lugar de
exigir una acción colectiva deliberada?
Es
bien sabido que los niveles de ingresos varían drásticamente a través
del mundo. Gracias a más de dos siglos de crecimiento sostenido, el
ingreso per cápita promedio en los países de la OCDE está ligeramente
por debajo de US$40.000 -3,3, 11,3 y 17,7 veces más que en América
Latina, Asia Meridional y África Subsahariana, respectivamente. Es
evidente que el crecimiento sostenido ha excluido a gran parte de la
humanidad.
Lo que
no se sabe tan bien es que dentro de los propios países existen enormes
brechas. Por ejemplo, en el Estado de Nuevo León, en México, el PIB por
trabajador es ocho veces más que en el Estado de Guerrero, mientras que
la producción por trabajador en el Departamento de Chocó en Colombia es
menos de un quinto que la de Bogotá. ¿Por qué los capitalistas habrían
de extraer un valor tan bajo de los trabajadores cuando podrían obtener
mucho más?
La
respuesta es sorprendentemente simple: los costos fijos. Hoy día, la
producción se basa en redes de redes. Una firma moderna consiste en una
red de personas con distintas especializaciones: producción, logística,
comercialización, ventas, contabilidad, manejo de recursos humanos, y
otras. Pero la propia firma debe estar conectada a una red de otras
firmas - sus proveedores y clientes - a través de redes multimodales de
telecomunicaciones y de transporte.
Para
formar parte de la economía moderna, firmas y hogares necesitan acceso a
las redes que distribuyen el agua potable y disponen del agua servida y
los desechos sólidos. También necesitan acceso a las redes que
distribuyen la energía eléctrica, y a las de transporte urbano, bienes,
educación, atención a la salud, seguridad y financiamiento. La falta de
acceso a cualquiera de estas redes resulta en graves bajas de
productividad. Basta con imaginar cómo nos cambiaría la vida si
tuviéramos que caminar dos horas diarias en busca de agua o leña.
Pero
conectarse a estas redes implica costos fijos. Antes de que alguien
pueda consumir un kilovatio-hora o un litro de agua, o realizar un viaje
en autobús, alguien tiene que instalar un cable de cobre, una cañería y
construir una calle que llegue cerca de su casa. Estos costos fijos
deben recuperarse a través de largos períodos de uso.
Si
la expectativa es que los ingresos de las personas o las empresas van a
ser bajos (tal vez por falta de acceso a otras redes), su conexión a la
red no es rentable porque su consumo no va a ser suficiente para
recuperar los costos fijos. El crecimiento no es inclusivo porque los
costos fijos desincentivan que los mercados extiendan las redes que lo
sustentan.
Los
cambios en los costos fijos repercuten de manera importante sobre
quienes quedan incluidos en la red. Por ejemplo, la primera compañía
telefónica entró en operaciones en 1878, mientras que la telefonía móvil
apenas está cumpliendo 25 años de existencia. Dada esta diferencia,
cabría esperar que la telefonía tradicional estuviera más difundida que
la móvil. Sin embargo, en Afganistán hay 1.300 teléfonos móviles por
cada línea fija. En India existen 72 líneas celulares por cada 100
personas, pero sólo 2,6 líneas fijas.
De
hecho, muchos de los indios que tienen teléfonos celulares, deben
defecar al aire libre porque el hogar promedio en India carece de
servicios de agua corriente. En Kenia, donde hay 50 teléfonos móviles
por cada 100 personas, sólo el 16% de la población tiene acceso a
energía eléctrica. Esto refleja el hecho de que el costo de las torres
para telefonía celular y de los teléfonos móviles es mucho menor que el
del alambre de cobre y de las tuberías, lo que hace posible que los más
pobres paguen los costos fijos.
Son
los costos fijos los que limitan la difusión de las redes. Por lo
tanto, una estrategia para el crecimiento inclusivo sería encontrar
formas ya sea de reducir o de pagar los costos fijos que conectan las
personas a las redes.
En
esto, la tecnología puede ayudar. Es evidente que los teléfonos
celulares han producido maravillas. Las células fotovoltaicas de menor
costo pueden permitir que la energía eléctrica llegue a aldeas remotas
sin los costos fijos que conllevan las largas líneas de transmisión.
Realizar transacciones bancarias a través de teléfonos móviles puede
reducir los costos fijos de los bancos tradicionales.
Pero
en otros ámbitos, la cuestión implica políticas públicas. Desde que el
servicio postal estadounidense fue creado en 1775, su principio básico
ha sido: "toda persona en Estados Unidos - sin importar quién sea ni
dónde esté - tiene derecho a acceder por igual a un servicio de correos
seguro, eficiente y de bajo costo". Una lógica similar fue la que
impulsó la expansión del sistema vial interestatal.
Evidentemente,
todo esto tiene su costo, y es aquí donde las prioridades importan. Los
países pobres carecen de los fondos suficientes para conectar a todas
las personas a todas las redes al mismo tiempo, lo que explica las
enormes diferencias de ingresos entre distintas regiones. Pero con
frecuencia se asignan demasiados recursos a medidas redistributivas
paliativas que compensan los síntomas de la exclusión, pero no eliminan
sus causas. Países como Brasil, Sudáfrica, Perú, Uganda, Guatemala,
Pakistán y Venezuela emplean muchos más fondos en subsidios y
transferencias que en inversiones públicas destinadas a mejorar las
redes de infraestructura, o los servicios de educación y salud.
Una
estrategia para el crecimiento inclusivo debe empoderar a la gente
incluyéndola en las redes que la hacen productiva. La inclusión no debe
ser vista como una restricción al crecimiento para hacerlo más
aceptable. Vista de manera adecuada, la inclusión en realidad es una
estrategia que acelera el crecimiento.
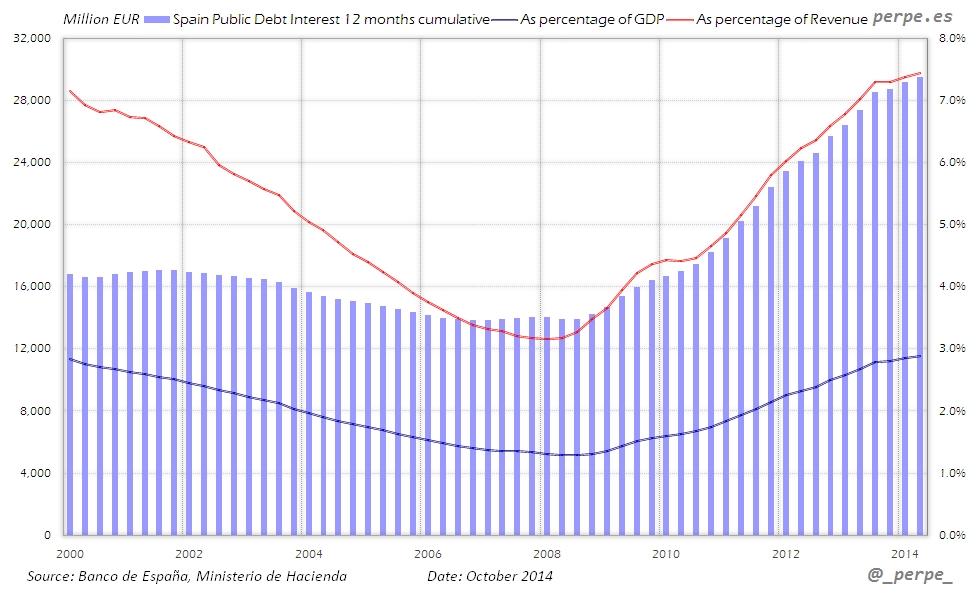
“Deuda, vamos con la lengua fuera. Los niveles de crecimiento actuales la hacen impagable…”
Moisés Romero - Miércoles, 29 de Octubre "Vamos,
como otros tantos países, con la lengua fuera en lo que respecta al
crecimiento de la Deuda Pública y al pago de los intereses de la misma.
Dos gráficos vía Perpe.es
me aterran y me hacen creer, que, en efecto, los niveles de Deuda
alcanzados y los que quedan por sumar son tan elevados que nunca
podremos pagar los intereses de la misma a los niveles de crecimiento
económico actuales. Este sentimiento se une a otra reflexión cada vez
más extendida entre los profesionales de la economía y de las finanzas
¿Cuál es el nivel de deuda sostenible? Es la pregunta que todos nos
hacemos desde hace años y a la que los grandes organismos
internacionales tratan de darle respuesta sin que las que se han dado
hayan logrado satisfacer a la mayoría. Una situación, que entronca, de
nuevo, con el debate surgido a raíz de la Gran Crisis Económica
¿Austeridad y más Deuda Pública? En nuestra gestora apostamos por el
mantenimiento de las reformas estructurales y por un riguroso control de
los niveles de Deuda por parte de las Autoridades. Un control que no
significa cerrar el grifo, precisamente, sino regular los flujos", me
dice el CEO de una gran gestora de fondos.
Deuda pública en porcentaje sobre los ingresos en España desde 2000 / Public debt as percentage of revenue in Spain since 2000
Intereses de la deuda pública en porcentaje sobre los ingresos
en España desde 2000 / Public debt interests as percentage of revenue in
Spain since 2000
¿Cuál es el nivel de deuda sostenible? Es la pregunta que todos nos hacemos desde hace años
Es la pregunta que se hacía el lunes José Luis Martínez Campuzano,
estratega de Citi en España, y añadía: estos son los bullet points del
último Informe sobre el Sector público (Fiscal Monitor) publicado por el
FMI:
1. Necesitamos una política fiscal inteligente que promueva el
empleo y al mismo tiempo reduzca la deuda pública a niveles más
"seguros" 2. La política fiscal puede ayudar a conseguir las reformas
estructurales que necesitan las economías
3. Medidas fiscales específicas pueden ayudar a reducir el alto desempleo juvenil y otros problemas en el mercado de trabajo
Pero antes, miren estos gráficos...son las previsiones del FMI para los
países desarrollados tanto del déficit ajustado por el ciclo como de la
deuda pública...
¿Cómo se puede pretender que la política fiscal compense los efectos a
corto plazo negativos de medidas/reformas estructurales? De acuerdo con
el FMI, la clave es ser más eficientes. Y alude a medidas específicas
que, a diferencia de las generales, pueden llegar a tener un mayor
impacto positivo en temas concretos a las generales. Y en este punto el
FMI alude al mercado de trabajo: reformas del sistema de jubilación y/o
reducción de las contribuciones sociales.
Naturalmente, todas estas medidas deben ser coherentes con una
estrategia clara de reducir los niveles de deuda. Esto es prioritario
para dar visibilidad al escenario futuro que posibilite la inversión.
En los dos siguientes cuadros pueden ver la evolución reciente de las
cuentas públicas (en cifras ajustadas por el ciclo) por países.....
Y de la deuda pública...
¿Cuál es el nivel de deuda sostenible? Es la pregunta que todos nos
hacemos desde hace años. Y es sujeto a un interesante debate. Pero, al
final, con una respuesta que claramente depende del escenario:
actividad, inflación y condiciones financieras. Y en un escenario a
corto y medio plazo como el que tenemos por delante en Europa es
evidente que se deben tomar medidas para reforzar la confianza en que
los elevados niveles de deuda pública sean sostenible. Aquí hablamos de
combinar recortes "inteligentes" de ingresos fiscales con recortes
(espero que también inteligentes) de gastos o aumento de otro tipo de
ingresos.
¿Se les ocurren otras ideas para completar esta "inteligente" política fiscal?.
Lo que dijo Mr. Draghi en Jackson Hole el pasado Agosto y lo que dijo
ayer en Frankfort constituyen adelantos bastante claros de cómo va a
ser, pienso, el próximo modelo.
Santiago Niño Becerra - Jueves, 02 de Octubre
Dice Mr. Draghi que hay que bajar impuestos y que la inversión pública
tiene que aumentar. No entremos a discutir si tiene o no razón, sigamos
por ahí. Para conseguir ambas cosas y dando por supuesto que esa
inversión pública deberá ser en cosas necesarias, la única vía posible
es recortando gasto público, particularmente el modelo de protección
social.
Las cotizaciones sociales que pagan las empresas no son impuestos, pero
como si lo seriesen. Luego también tendrán que bajar, lo que afectará a
las pensiones que se tendrán que ver reducidas.
Ya con lo que llevamos dicho se ve que el consumo se resentirá, y como
el consumo caerá el exceso de capacidad productiva que hoy existe se
acusará más, lo que favorecerá que sea eliminado; lo que hará que los
precios continúen muy bajos y muy estables.
Disminución de la oferta y reducciones y cierres de empresas no
necesarias lleva a un mayor excedente de factor trabajo, una situación
para la que se puede muy bien justificar la necesidad de mayor
flexibilidad en las contrataciones, despidos y fijación de salarios,
favoreciéndose el reparto del tiempo de trabajo y de los salarios en los
casos en que sea posible, lo que generalizará la figura del contrato
por obra y servicio en cualquiera de sus manifestaciones.
Con menor gasto público que afrontar la disminución de impuestos gana
en significado; los Estados se empequeñecen y las corporaciones
sustituyen en diversas instancias a los Estados, por ejemplo en la
protección social de sus empleados: profesionales fijos, esenciales e
insustituibles. Y en el caso de que por alguna circunstancia fuese
preciso aumentar los ingresos públicos bastaría con incrementar los
impuestos lo que haría subir los precios y reduciría el consumo de
aquellos bienes que fuese necesario reducir, como la energía.
Las deudas, a fin de que no molestasen, podrían ser convertidas en
perpetuas con un interés simbólico, y el dinero metálico eliminado y
sustituido por medios de pago electrónicos. Razonar la conveniencia de
ambas medidas de cara a la opinión pública es verdaderamente sencillo.
La resultante de todo esto es una economía mundial más reducida,
oligopolizada, extremadamente estable, en el que la política monetaria
juega un papel marginal y en el que conceptos como ‘Estado’, ‘clase
media’, ‘mercado de trabajo’ o ‘modelo de protección social’, si
continúan existiendo, tendrían un significado radicalmente diferente.
Entonces ya estaríamos en el nuevo modelo.
En este razonamiento las compras de activos, la barra libre y la bajada
de tipos de ayer sería una herramienta más para completar el puzzle.
En relación al reciente informe de la OCDE en el que se analizan una
serie de parámetros relacionados con el empleo y que ya comentamos aquí (http://www.oecd.org/newsroom/jobs-recovery-to-remain-weak-in-2015.htm),
uno de los aspectos que más en España se ha destacado ha sido el
deterioro salarial que el país ha experimentado en los últimos siete
años: recuerden: el 2% en términos medios pero que en algunos casos,
como en el de los empleados públicos, puede alcanzar el 32% si se añaden
los recortes de días de fiesta que han experimentado.
A raíz del recorte salarial se han oído diversas voces que vinculaban
tales recortes salariales con una ganancia de productividad
experimentada por la economía española lo que ha ayudado a mejorar la
competitividad de España y, por tanto, sus exportaciones. Y en realidad
las cosas no han sido así porque la productividad no tiene nada que ver
con los salarios, ni estos con aquella. Veamos:
La medida exacta de la productividad es la de unidades de producto
elaboradas en una hora de trabajo efectiva, pudiendo ser expresado ese
número en valor. Imaginemos ahora una situación en la que una empresa
elabore 1.000 unidades en una hora y que para ello necesite 100
trabajadores; esta claro que la productividad de esa empresa será de 10.
Cuando se dice ‘aumentos de productividad’ automáticamente se piensa en
algo: producir más en la misma cantidad de tiempo; si se fuerza el
pensamiento se puede decir: producir más unidades en menos tiempo; pero
prácticamente nunca nadie piensa en producir menos en muchísimo menos
tiempo. Ese seria el caso de nuestro ejemplo: que la empresa decidiese
fabricar 500 unidades a la hora con 10 trabajadores.
Reparen en que en ningún momento henos hablado de salarios, es posible
que el coste laboral de la hora en el primer caso fuese de 20 euros y en
segundo siguiese siendo el mismo, con el consiguiente ahorro en factor
trabajo que la empresa obtendría. Esa mayor productividad la empresa
podría utilizarla en reducir su precio de venta, repartirla en
beneficios, aumentar salarios o las tres cosas a la vez.
Claro, la única forma de pasar de una productividad de 10 con 100
trabajadores a una de 50 con 10 es invirtiendo en tecnología productiva y
en organización para mejorar el proceso productivo, lo que redunda en
un menor consumo de factores productivos.
Bien. Y en España, ¿qué ha pasado?. En España, básicamente han sucedido
dos cosas: han cerrado bastantes empresas y las que no han cerrado han
prescindido de muchísimos trabajadores, empezando por los temporales.
Muchas de las que no han cerrado han reducido su capacidad productiva, y
como han despedido mucho han mejorado su masa salarial. Paralelamente,
la última reforma laboral ha reducido costes laborales al abaratar los
despidos y junto a eso ha facilitado tales despidos. Y a la vez, el
exceso de oferta de trabajo en relación a la demanda de trabajo
existente ha forzado los salarios a la baja.
Las empresas se han beneficiado de las tres vías apuntadas porque han
reducido sus costes de producción, pero la productividad por ocupado en
España en la inmensa mayoría de los casos no ha mejorado porque no se ha
invertido para reducir el consumo de factores productivos y porque el
número de horas de trabajo ha caído mientras que el número de personas
empleadas ha aumentado.
España ha ganado competitividad de la llamada ‘forma sucia’: ha
reducido producción, ha reducido empleo, ha ocupado a más personas más
precariamente en sectores de bajo valor añadido, ha reducido salarios y
ha facilitado y abaratado los despidos. Y encima, de cara a las
exportaciones, la vía de reducir salarios ya está agotada: es una de las
conclusiones del informe de la OCDE.
La verdad, no se quien puede sentirse orgulloso de algo así.
Hoy
no se muy bien porque pero al leer la noticia de que Francisco Luzón
entraba en el consejo de Haya Real Estate me ha entrado la curiosidad
por saber que era esto de Haya Real Estate. En cierto
modo, me sorprendía ver a Francisco Luzón, un peso pesado de la banca
(ex consejero ejecutivo del BBV, impulsor de la creación del grupo
bancario Argentaria y ocupó durante trece años la máxima responsabilidad
como consejero y vicepresidente ejecutivo del Grupo Santander en
América Latina), entrando en el consejo de una inmobiliaria.
Encuentro que Haya Real Estate es una inmobiliaria que pertenece Cerberus,
un fondo distress (alias fondo buitre) con sede en Nueva York, que a
finales de septiembre de 2013 le compró a Bankia su filial de gestión
inmobiliaria denominada por aquel entonces Bankia Habitat. Cerberus no
compró ningún inmueble de Bankia, no fue una venta de activos, sino
básicamente una externalización por la que Haya Real Estate se quedaba
los 500 empleados que tenía Bankia Habitat y la plataforma tecnológica
de la empresa para comercializar los inmuebles que la entidad se había
ido tragando con la crisis. La operación suponía la cesión de la gestión en exclusiva de activos inmobiliarios de Bankia
por un valor de 12.200 millones de euros así cómo la gestión de los
activos transferidos a terceros, tanto inmuebles como préstamo promotor,
que suponían otro paquete de más de 36.600 millones de euros.
Es
decir Haya Real Estate pagó entre 40 y 90 millones de euros para hacer
de vendedor de Bankia de los inmuebles acordados a cambio de una
comisión.
Recordemos además que Bankia traspasó gran parte de sus
activos inmobiliarios a la Sareb o Banco Malo. A cambio y por vender los
inmuebles traspasados al Banco Malo, este acordó con las entidades
financieras pagarles una comisión del 3,5% por vender los inmuebles que
le han colocado. En el caso de Bankia, después de la venta realizada de
su filial de gestión inmobiliaria, la empresa que recibirá la comisión
por realizar dicho trabajo de comercialización será Haya Real Estate.
¿Y quién esta en Haya Real Estate?
Pues cómo presidente tenemos a Juan Manuel de Hoyos Martínez de Irujo, compañero de colegio de el ex presidente José Maria Aznar. En el consejo de Haya Real Estate también encontramos a José Maria Aznar Botella, es decir a Aznar Jr.
Por
cierto, justo antes del verano, Haya Real Estate, se adjudicaba también
la gestión de los activos inmobiliarios de Cajamar. Lo que le permite
convertirse en la mayor gestora inmobiliaria de España.
Y, oh
sorpresa, casualidades de la vida, cómo el contrato de gestión y venta
de inmuebles de la Sareb y la banca vencía este año, el Banco Malo, sacó antes de verano un concurso para adjudicar a sólo 4 o 5 entidades la gestión de toda su cartera.
El resultado del concurso lo tendremos a finales de septiembre, pero….
adivinas que empresa se ha metido entre los 8 finalistas….
efectivamente, Haya Real Estate, que con un poco de
suerte seguirá cobrando importantes comisiones del Banco Malo que hemos
financiado todos los españoles con más de €48 mil millones.
Obviamente,
todo es absoluta y perfectamente legal. Lo cual no quita que no deje de
ser curioso, que alguien con muy buena relación con el partido que
gobierna el país acabe haciéndose rico con proyectos en los que esta de
por medio el dinero de todos.
Que cada uno vaya haciendo sus cálculos.
Nota:
Para los que no haya entendido la película, se lo resumimos en una
frase: Cómo parece que ni Bankia ni el Banco Malo, financiados por todos
los españoles, son capaces de vender sus inmuebles, le han delegado la
tarea a una empresa propiedad de un fondo norteamericano presidida por
un amigo del cole de Aznar y en la que está de consejero J.M.Aznar Jr.
que se dedicarán a vender toda la porquería por una módica comisión del
3,5%.
Un
post muy breve para recordar algo que ya sabemos, pero también para
pensar y hacernos alguna que otra pregunta, partiendo de la respuesta
visual que nos dan a la cuestión de cuánto le cuesta al empresario europeo cada euro de salario neto.
Si,
en efecto en España cada euro salarial supone más de medio euro que hay
que hay que destinar a seguros sociales y retenciones. Sin embargo,
estamos en la parte bajo media de la tabla, sustancialmente por debajo
de la media europea.
En cualquier caso, dichos costes deben ser
puestos en relación con otras variables como la productividad para
determinar si son asumibles o no.
¿y el CAPEX de las empresas para mejorar la productividad?, de seguro que nos llevaríamos sorpresas por lo fácil que algunos pocos se llevan los beneficios de la empresa sin invertir en su futuro.




 "Vamos,
como otros tantos países, con la lengua fuera en lo que respecta al
crecimiento de la Deuda Pública y al pago de los intereses de la misma.
Dos gráficos vía


 España ha ganado competitividad de la llamada ‘forma sucia’: ha
reducido producción, ha reducido empleo, ha ocupado a más personas más
precariamente en sectores de bajo valor añadido, ha reducido salarios y
ha facilitado y abaratado los despidos. Y encima, de cara a las
exportaciones, la vía de reducir salarios ya está agotada: es una de las
conclusiones del informe de la OCDE.